私には、以前から日課のように続けていることがあります。自分なりにベンチマークしている会社のIR資料を見ることです。
誰かに頼まれているわけではなく、勝手に参考にしているのですが、他社の決算や事業の動きを見ていると、当社の仕事を考えるヒントをもらうことがあります。
今回は、株式会社リアルゲイトのIR資料を見て、当社のビジネスモデルについて改めて考える機会を得ました。
2026年9月期は、売上高が前期比11.1%増、営業利益が47.3%増。成長の数字も目を引きますが、私が特に関心を持ったのは、その収益を生み出す事業の仕組みです。
建築費が高騰する今、既存の建物を活かし、使い方を変えることで価値を高める。同社の事業は、時代に合っていると感じます。
現在、当社のコアビジネスは新築アパートです。同社の事業をそのまま取り入れられるかは分かりませんが、違う事業モデルを知ることは、当社の仕事を考えるきっかけになります。
今回は、リアルゲイトから学びながら、当社のこれからのビジネスモデルについて考えてみたいと思います。
成長の背景にある、継続的な収益
リアルゲイトの2026年9月期の売上高は約108.8億円、営業利益は約15.4億円でした。売上の伸び以上に利益が増えていることが印象的です。
同社は、既存物件の高稼働と、収益性の高い保有物件の増加が利益率の向上につながったと説明しています。
物件を増やしながら、保有・運営する物件から得られる収益も高めている。数字を見ると、その事業の中身を知りたくなります。
単なるリノベーション会社にとどまらない
不動産の価値を上げると聞くと、土地を仕入れ、新しい建物を建てることを想像する方も多いと思います。
リアルゲイトは、既存の建物を活かしながら、用途や貸し方を見直し、企画・設計・施工から入居者募集、運営までを一貫して手がけています。
誰に使ってもらうのか。そのために、どのような空間や設備が必要なのか。いくらで貸し、どう運営すれば継続して選ばれる建物になるのか。
さらに、保有を続けるのか、売却するのかという出口まで含めて組み立てています。
私はここに、建物の改修とともに、不動産の収益構造そのものを再設計する会社としての強さを感じました。
私が特に見習いたいのは、その建物で最も収益性を高められる用途を見いだし、実現する力です。
取得価格を抑えることも大切ですが、取得後にどのような価値をつくれるかまで見通せなければ、事業としては成立しません。建物と、その先の事業を一緒に考える姿勢に学ぶところがあります。
建築費が高い時代に、今ある建物の価値を考える
新築の事業を考える際、建築費の上昇は収支に大きく影響します。だからこそ、既存の建物を活かせる可能性を検討する意味は大きくなると感じます。
もちろん、再生にも改修費や設備更新費はかかります。建物の状態によっては耐震補強も必要になり、古い建物を使えば必ず安く事業ができるわけではありません。
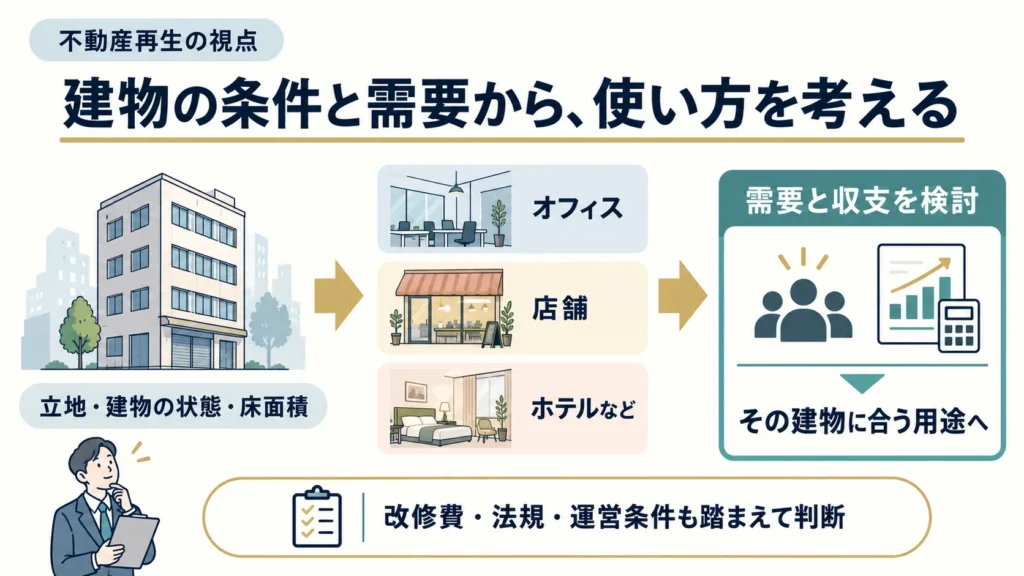
そのうえで、既存の躯体や床面積、立地など、すでにある条件をどう活かすかが重要になります。
例えば、リアルゲイトが2019年に取得を発表した東麻布のビルでは、建て替えると前面道路の幅員による容積率の制限で、貸せる床面積が大幅に減るという事情がありました。
そこで、既存建物を活かし、耐震補強やエレベーターの新設、内外装の改修を行う計画が立てられています。
建物が古いという理由だけで判断せず、その建物が持っている条件と、そこにある需要を結びつけて考える。こうした見方を、当社でも大切にしたいと思います。
売って終わりにしない収益の仕組み
もう一つ、私が参考にしたいのが、売って終わりにしない仕組みです。
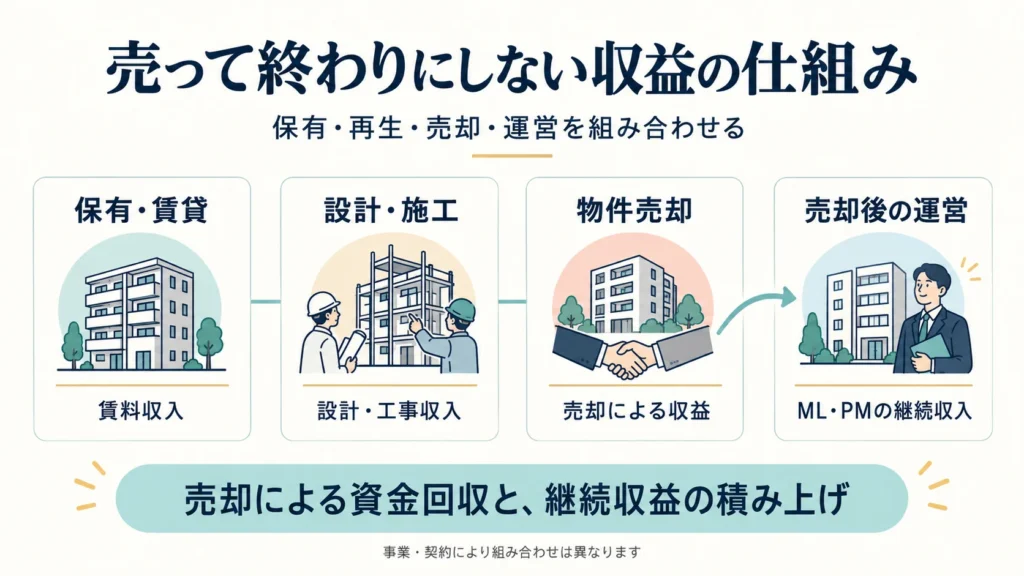
リアルゲイトには、複数の収益を組み合わせる事業構造があります。
| 事業への関わり方 | 得られる収益 |
|---|---|
| 物件を保有して貸す | 継続的な賃料収入 |
| 再生の設計・施工を担う | 設計・工事の収入 |
| 再生した物件を売却する | 売却による収益 |
| 売却後も借り上げや運営を続ける | 賃料差益や運営受託収入 |
売却後に物件を一括で借り上げて転貸するマスターリース(ML)や、運営管理を受託するプロパティマネジメント(PM)によって、継続的な収益を残す方法も持っています。
物件ごとに契約や事業の形は異なりますが、保有、再生、売却、運営を組み合わせられるところが特徴です。
2026年9月期の売上構成は、継続的に得るストック型が約60%、設計・施工や物件売却などのフロー型が約40%でした。
私は、この組み合わせに事業としての厚みを感じます。
売却によって資金を回収しながら、その後も運営に関わる道がある。次の案件へ進むことと、継続収益を積み上げることを両立させようとする仕組みです。
当社のビジネスモデルを考えるうえでも、一つの案件から、どのように長く収益を得られるかという視点は参考になります。
出典:リアルゲイト「事業計画及び成長可能性に関する事項」、2026年9月期の売上構成に関する決算報道
実際に取り組むとすれば、資金調達の課題がある
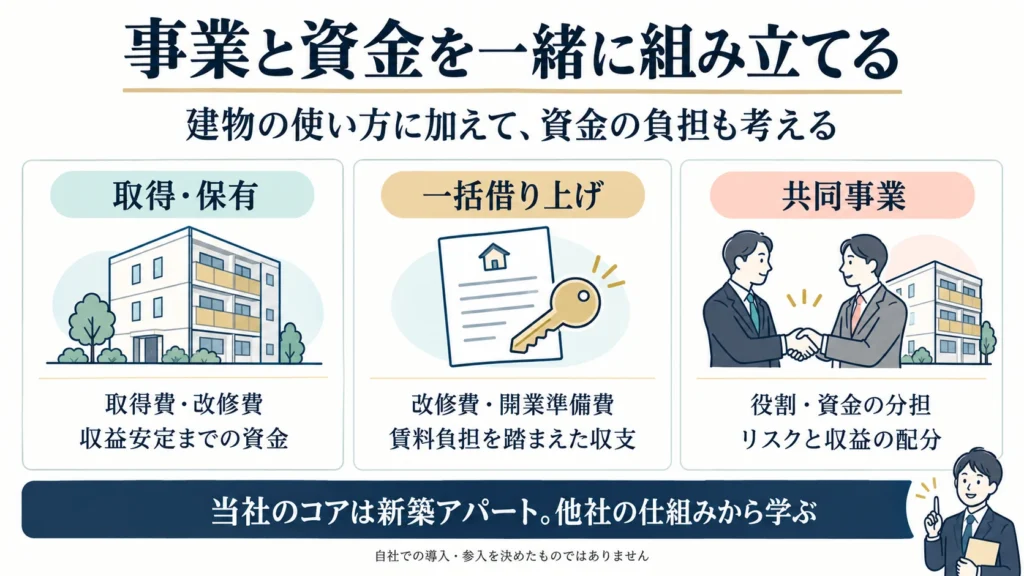
こうした事業には可能性を感じます。ただ、仮に当社で取り組むことを考えるなら、先に必要となる資金をどう確保するかが課題になります。
物件を取得するなら取得費が必要です。その後に改修費がかかり、入居が進んで収益が安定するまでの資金も考えなければなりません。
一括借り上げであっても、改修費を自社で負担するのであれば、初期投資と回収期間を見極める必要があります。
金融機関からの借り入れを中心に、どこまで取り組めるのか。事業の魅力を感じる一方で、私自身が考えるのはこの点です。
リアルゲイトも、資金調達の仕組みを整えながら成長しています。
2026年5月の開示では、借り入れを継続して活用しつつ、物件取得の拡大や大型化に向け、公募増資やヒューリックへの第三者割当によって財務基盤を強化する方針を説明しています。
物件を見いだす力や再生の技術、運営力に加えて、それらを実行できる資金の裏付けも、成長を支えているのだと思います。
自社の事業として検討する場合には、資金力や体制に合う規模を見極める必要があります。取得、借り上げ、共同事業など、どのような形なら成立するのか。誰が資金を負担し、誰が運営し、どう収益を分けるのかまで考えることが大切になります。
出典:リアルゲイト「公募及び第三者割当による新株式発行並びに株式売出しに関するお知らせ」
現時点の結論
現在、当社のコアビジネスは新築アパートです。
リアルゲイトの事業には学ぶところがありますが、当社が同じように取り組めるかは、まだ分かりません。必要な体制やノウハウ、資金調達の方法も含めて考える必要がありますし、今後、その事業を取り入れることにはならないかもしれません。
それでも、他社がどのように不動産の価値を見いだし、収益につなげているのかを知ることは、今の仕事を見直すきっかけになります。
建物の用途を考える視点や、売却後も収益を残す仕組みなど、事業全体をそのまま取り入れなくても、参考にできる考え方はあると思います。
他社のIR資料を見る習慣を通じて、当社のビジネスモデルも考え続けていきたいと思います。