住宅金融支援機構が、フラット35の不適正利用について公表しました。
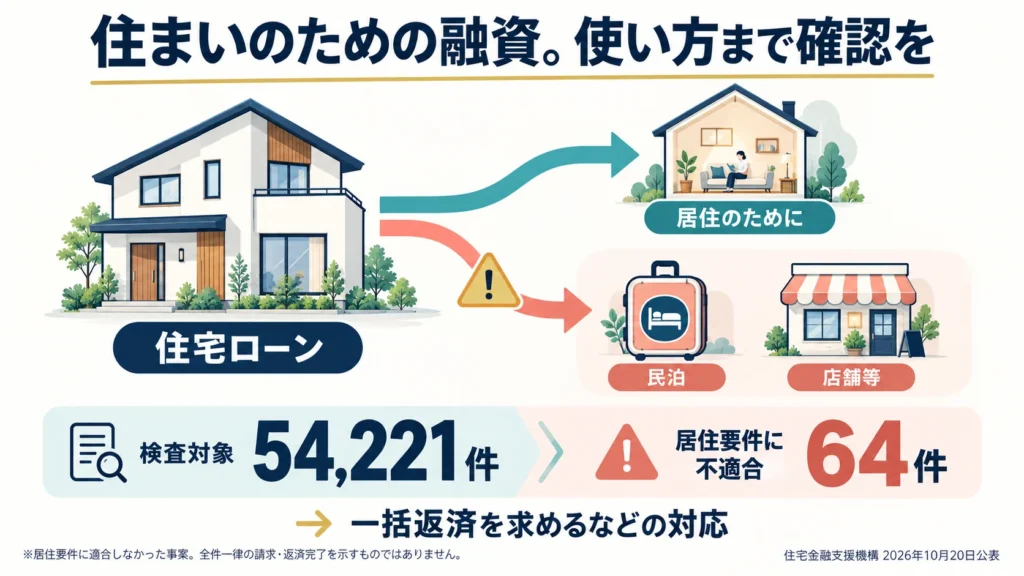
2026年10月20日の発表によると、2023・2024年度に融資実行された54,221件のうち、64件で民泊施設や店舗等への利用など、居住に関する要件に適合しない事態が判明したとのことです。
機構は、これらについて、すでに債務者に一括返済を求めるなどの対応をしたとしています。
参考:住宅金融支援機構「会計検査院の検査結果に係る住宅金融支援機構の対応について」
このニュースを見て、以前このブログでも書いた「グレーな方法を、事業の前提にしない」ということを、改めて考えました。
どういう経緯で利用したかは、人によって違う
住宅ローンの使い方を考える際、不動産や融資の専門家から、方法を勧められることもあると思います。
詳しい人から「こういう方法がありますよ」と説明されれば、それを信じてしまう。一般の方が、契約上の問題まで見抜くのは簡単ではありません。
一方で、誰かに勧められるのではなく、自分で民泊などへの利用を考え、申し込む場合もあるでしょう。
今回の公表資料からは、64件それぞれが、どのような経緯で申し込まれたのかまでは分かりません。すべての借り手を、専門家に勧められて利用した人として考えることはできません。
ただ、誰が考えた方法であっても、実際の使い方が借入条件に合っているかを確認する必要がある。その点は共通していると思います。

私も、お客様にやめた方がいいと伝えたことがある
以前、私のお客様にも、住宅ローンを利用している物件を賃貸に出している方がいました。
その際、私は、契約に違反する可能性があるので、やめた方がいいとお伝えしたことがあります。
この件について、ここで個別の契約違反を断定するつもりはありません。
ただ、問題になる可能性があると気づいた以上、そのままにしてよいとは思いませんでした。
家賃収入が得られることは、お客様にとってメリットかもしれません。しかし、その使い方が借入条件に合っていなければ、将来、大きな負担につながるおそれがあります。
不動産を扱う側として、収益や購入のメリットとともに、こうした点も伝える必要があると思っています。
「グレーだから大丈夫」を前提にしない
以前、私はこのブログで、「『グレーでも大丈夫』を、事業の前提にしてはいけない」という記事を書きました。
今回のニュースを見ても、基本的な考えは同じです。
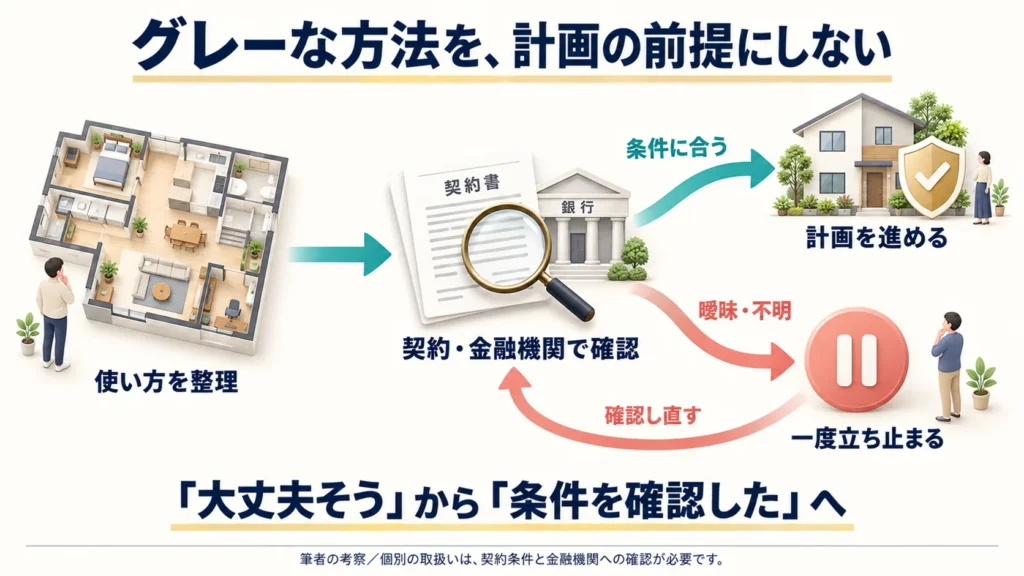
契約や制度との関係が曖昧なまま、自分たちに都合のよい解釈で進めない。確認できないのであれば、その方法を前提に計画を組まない。
私は、そういう判断が大切だと思います。
なお、今回の64件は、機構が居住に関する要件に適合しないと確認したものです。機構が「グレーな利用」と発表したわけではありません。
ここで考えたいのは、申し込む前や使い方を変える段階で、疑問が残っているときにどう判断するか、ということです。
誰かから大丈夫と言われた場合も、自分で可能だと考えた場合も、それだけで契約条件を満たしていることにはなりません。
実際の使い方を整理して、契約内容を確かめ、金融機関に確認する。曖昧なまま進めないことが大切です。
月々返せても、計画が続くとは限らない
住宅ローンを考えるとき、金利や月々の返済額に目が向くのは自然なことです。
しかし、今回のように一括返済を求められる事態になれば、毎月の返済を前提にしていた計画は大きく変わってしまいます。
公表文は「一括返済を求めるなど」という表現であり、64件すべてに同じ対応をしたのか、実際に返済されたのかまでは示されていません。
それでも、利用条件に合わない使い方が、借り手の資金計画に大きく影響し得ることは、重く受け止める必要があります。
目先の金利や収益が有利でも、その前提となる契約条件に無理があれば、長く安心して続けることは難しくなります。
確認できた条件のなかで、計画を立てる
借りる側には、使い方が契約条件に合っているかを確認することが必要です。
そして、専門家が提案や相談に関わるのであれば、その確認を支え、リスクを正確に伝える役割があります。
専門家の説明を信じた方に、認識が甘かったと言うだけでは、問題は解決しないと思います。一方で、自分で考えて利用する場合も、条件を都合よく解釈してよいわけではありません。
私自身も、お客様が知らないリスクに気づいたら、きちんと伝える。条件に合わない可能性があれば、一度立ち止まって確認する。
グレーな方法に頼らず、確認できた条件のなかで計画を立てる。
今回の公表を見て、その基本を改めて大切にしたいと感じました。