健美家で、貸付用不動産の相続税評価を見直すという記事を読みました。
取得してから一定期間内の賃貸不動産について、相続税や贈与税を計算する際の評価方法を変えるという内容です。
当社では、不動産を相続税対策というよりも、きちんと収益を生む「もう一つの収益源」として企画しています。
その立場からも、今回の変更が何を意味するのかは押さえておきたいところです。国税庁の通達案や最高裁の事例も確認しながら、私なりに整理してみました。
※この記事は、2026年10月22日時点で確認した公開資料を基にしています。以下の制度変更に関する説明は、通達案の内容です。
今回、何が変わろうとしているのか
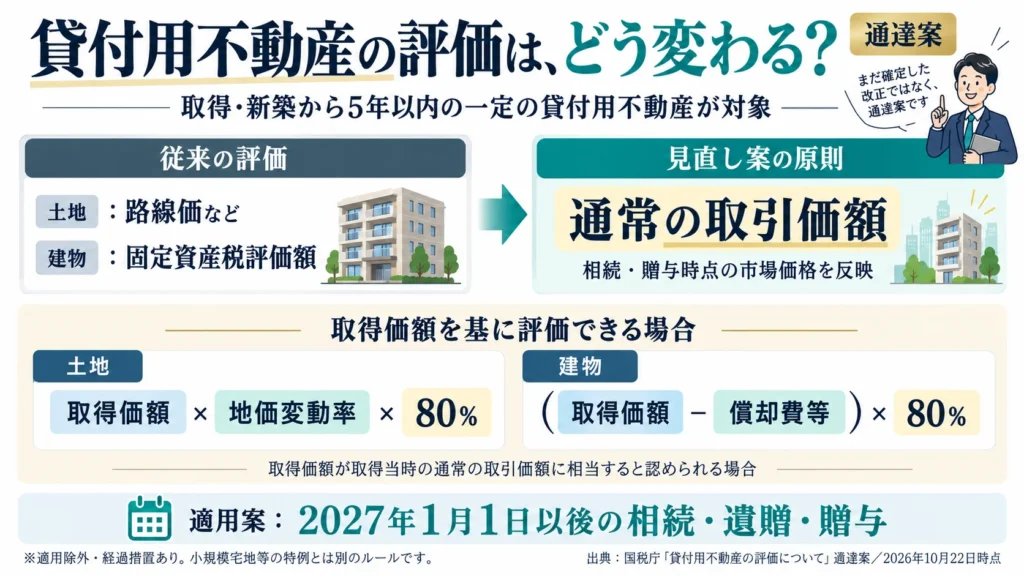
今回の見直しの中心は、相続や贈与の時点からさかのぼって、5年以内に購入・新築した一定の貸付用不動産です。
通達案では、これらを原則として、その時点の「通常の取引価額」に相当する金額で評価するとしています。
土地の路線価や建物の固定資産税評価額を基にする従来の評価から、市場で取引される価格をより反映する方向への変更です。
背景には、不動産の市場価格と相続税評価額の大きな差を利用すると、相続税の負担を大幅に減らせるケースがあることが挙げられています。
また、例外的な評価を個別に行う方法では、納税者が結果を予測しにくいという問題もありました。今回の案には、評価の適正化と、予測可能性を高める狙いがあります。
「購入価格の8割」と理解する前に
もう少し確認したいと思ったのが、「8割評価」の部分です。
通達案では、取得価額が取得当時の通常の取引価額に相当すると認められる場合、取得価額を基に評価できるとしています。ただし、土地と建物で計算が異なります。
- 土地:取得価額 × 地価変動率 × 80%
- 建物:(取得価額 − 取得後の償却費等)× 80%
どの物件でも、購入価格をそのまま2割引きにすればよい、ということではありません。
また、適用除外や経過措置も設けられています。以前から所有している土地への新築などは、土地の取得経緯や建築の進み具合によって扱いが異なるため、個別の条件を確認する必要があります。
小規模宅地等の特例も、別に確認する
不動産の評価方法と、小規模宅地等の特例を利用できるかどうかは、分けて考える必要があります。
貸付事業用宅地等では、相続開始前3年以内に新たに貸付事業に使い始めた宅地等は、原則として対象から除かれます。
一定の貸付事業を以前から続けている場合の例外はありますが、「相続の直前に買って貸せば、特例も使える」とは限りません。事業の承継や保有の継続などにも条件があります。
今回の「取得から5年」と、特例に関する「貸付開始から3年」は、同じルールではない点に注意したいところです。
いつから適用される案なのか
公開されている通達案では、2027年1月1日以後に相続・遺贈・贈与で取得した財産の評価から適用するとしています。
「2027年以降に購入する不動産だけが対象」という意味ではありません。それ以前に購入した物件も、相続などの時点から見た取得時期によって対象になり得ます。
意見募集は2026年10月18日に終了しています。今後の正式な内容も確認していく必要があります。
最高裁の事例から、今回の見直しの背景を考える
今回の見直しの背景を理解するうえで、参考になるのが2022年4月19日の最高裁判決です。
この事例では、被相続人が銀行から約10.1億円を借り入れ、2つの賃貸不動産を合計約13.8億円で購入していました。
相続人は、この不動産を通達に基づいて合計約3.3億円と評価しました。購入価格と通達評価額の差は、約10.5億円です。
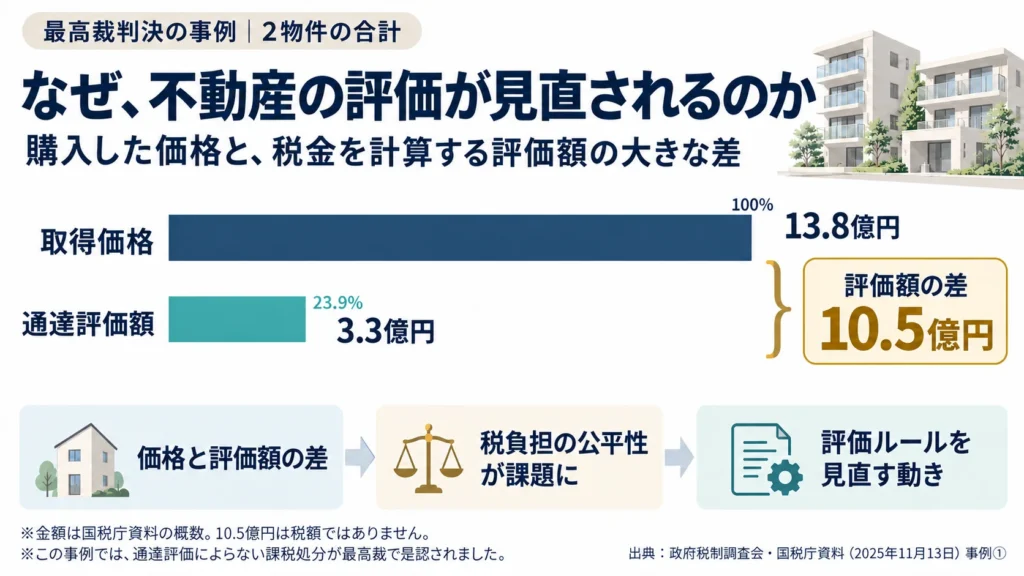
この10.5億円は、税金が減った額ではなく、不動産の評価額の差を表しています。
相続人は、借入金残高約10億円を債務控除し、ほかの相続財産や基礎控除なども含めて、相続税を0円として申告しました。
購入から申告、最高裁の判断までを整理すると、次の流れになります。
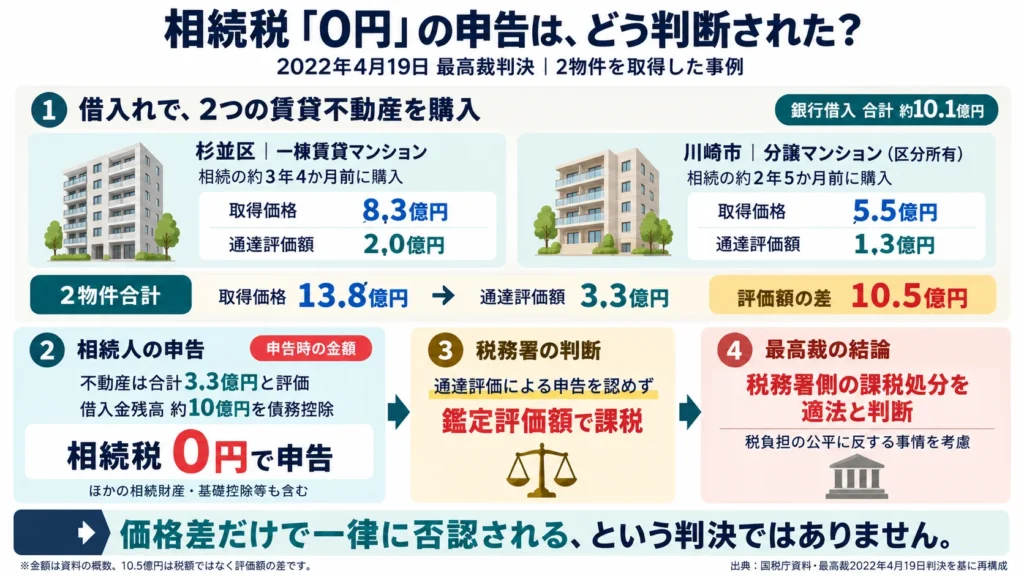
ただし、相続税0円という申告が、そのまま認められたわけではありません。
税務署は、通達評価額ではなく鑑定評価額を用いて課税し、最高裁はその課税処分を適法と判断しました。
ここで気をつけたいのは、「購入価格と通達評価額に差があれば、すべて否認される」という判決ではないことです。
最高裁は、借入れと不動産の購入によって相続税の負担が著しく軽減されたことや、相続税の負担軽減を期待して取引を企画・実行したことなど、本件の事情を踏まえて判断しています。
当社が企画するのは、もう一つの収益源
私がこの事例から考えたいのは、不動産を取得する目的と、その不動産自体が生む収益です。
今回の見直しは、相続税対策を主な目的として不動産を取得する場合には、判断に大きく関わる話です。
一方で、当社が不動産を企画する際の軸は、相続税評価額をどれだけ下げられるかということではありません。
きちんと収益を生み、もう一つの収益源として持っていただけるか。その視点で企画しています。
そのために考えるべきなのは、どのような立地に、どのような建物をつくり、どの程度の賃料が見込めるのか。そして、土地の取得費や建築費、運営にかかる費用、借入返済を踏まえて、どのような収支になるのかということです。
税務上の効果を把握することも必要ですが、それだけで企画の良し悪しが決まるわけではありません。
もちろん、収益を目的にしていれば税務上の問題が生じない、という意味ではありません。税務上の扱いは個別に確認しながら、事業として成り立つ企画かどうかを丁寧に見ていくことが大切だと考えています。
現時点の結論
今回調べて、相続税や贈与税の評価ルールは、取得時期や取得の経緯まで含めて確認する必要があると分かりました。
ただ、当社として大切にしたい軸は変わりません。
不動産そのものが収益を生み、もう一つの収益源として成り立つ企画になっているか。
制度の動きを押さえながらも、立地、建物、事業収支を一つずつ確かめていく。今回のニュースを、当社の企画の軸を改めて言葉にする機会として受け止めています。