楽待で、東京23区の築古物件を購入し、リノベーションなどによって家賃を引き上げている投資家の記事を読みました。
築年数が古くても、入居者が求める部屋に仕上げれば、収益性を高められる。工夫のある取り組みだと感じます。
一方で、読みながら私が気になったのは、その投資を支えている資金の背景です。
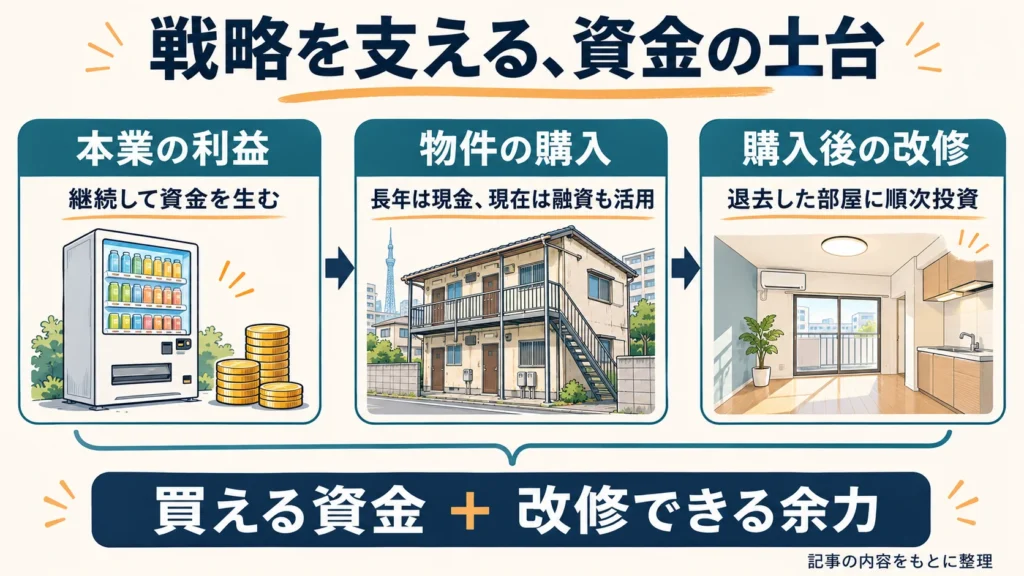
この方は、本業で生み出した利益を使い、長年にわたって現金で物件を購入してきたそうです。
そこまで含めて考えると、簡単に真似できる方法ではないと思いました。
現金で買えることが、物件選びの強みになる
記事では、融資が付きにくい築古物件を購入対象にしていると紹介されています。
融資が難しい物件は、借入を前提に探している人にとっては、購入の候補に入れにくいものです。
一方、現金で購入できる人には、その物件を検討する余地があります。資金を用意できること自体が、競争相手の少ないところで買う強みになるわけです。
同じ物件情報を見ていても、自分が使える資金によって、選べる物件は変わります。
私は、この違いは大きいと感じます。
1室100万〜200万円をかけて、家賃を上げる
購入後のリフォームにも、かなりお金をかけています。
記事によると、基本的には満室の物件を購入し、退去が出た部屋から1室100万〜200万円をかけてフルリノベーションを行うそうです。
水回りも交換し、室内を新築のように整え、家具や照明にも費用をかける。設備や内装に、まとまった資金を投じています。
具体例として、もともと家賃5万円だった部屋をフルリノベーションし、10万円で募集したところ、すぐに入居が決まったという話が紹介されていました。また、周辺相場が6万〜7万円のところ、14万円で貸している部屋もあるそうです。
ただ、この結果には、対象とする留学生の需要や、通学しやすい立地、短期で借りられること、言語面の支援なども関わっています。
リフォームにお金をかけたことに加え、その価値を求める入居者に届ける仕組みがある。そこまで含めて見る必要があると思います。
購入後にお金をかけられる余力も必要
1室に100万〜200万円をかけるとなると、購入資金とは別に、相応の現金が必要です。
借入を中心に購入する場合は、毎月の返済があります。そこへ改修費や、工事中に家賃が入らない期間の負担が重なります。
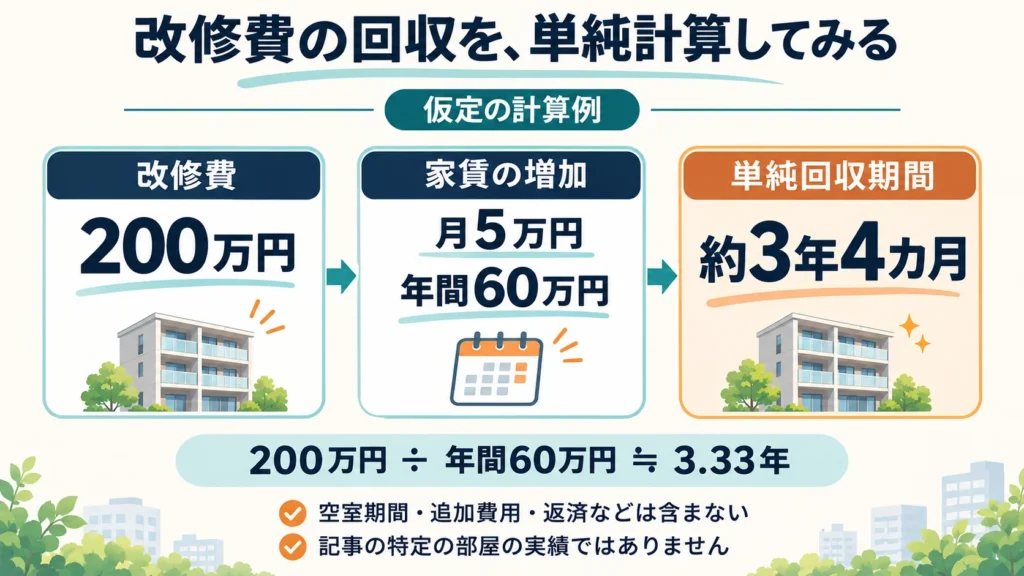
仮に家賃が月5万円上がれば、年間の家賃収入の増加は60万円です。改修費が200万円なら、その増加分だけで改修費を回収する単純計算でも約3年4カ月かかります。
実際には空室期間や追加の費用も考える必要があります。
これは記事の特定の部屋の採算を示した計算ではありませんが、最初にまとまったお金を出し、時間をかけて回収していく点は押さえておきたいところです。
この方は現在、融資も活用しています。ただ、本業の利益が購入や修繕を支えているという前提は、やはり大きいと思います。
改修すれば家賃を上げられるとしても、その費用をいつ出せるのか。回収するまでの間、返済やほかの修繕に対応できるのか。
「買ってから利回りを上げる」という考え方には、その途中を支えられる資金が必要です。
参考にしたいのは、入居者から逆算する考え方
それでも、記事には参考になる点がありました。
特に、入居者の通学先や生活に合わせて立地を選び、その人たちが求める室内やサービスを整えているところです。
誰に住んでもらいたいのか。その人は何に困り、何にお金を払ってくれるのか。
そこを具体的に考えることは、資金の規模が違っても取り入れられると思います。
ただし、同じようにお金をかければ、どの物件でも同じ家賃を取れるとは限りません。自分の物件の立地と需要を確かめ、かける費用に見合う収入が得られるかを考える必要があります。
良い事例から、自分に合う方法を考える
今回の記事を読んで、私は、投資の成功事例を見るときには、その人の資金の背景まで見ることが大切だと感じました。
本業から利益が入り、現金で物件を買えて、購入後の改修にも資金を回せる。その条件がそろっているからこそ、選べる物件や取れる戦略があります。
借入を中心に購入する人が、同じ方法をそのまま真似するのは、なかなか難しいと思います。
だから私は、入居者に合わせて物件の価値を高める考え方を参考にしながら、自分の資金力でどこまで実行できるかを考えたいです。
良い事例から学ぶことと、自分にもできると判断すること。その間には、もう一段、収支と手元資金を確認する作業が必要だと思いました。
参考:楽待新聞「築50年なのに家賃は相場の『2倍』、それでも即入居が決まる『23区大家』の利回りアップ戦略」(2026年11月3日掲載)