不動産投資で銀行の融資が承認されると、安心する方は多いと思います。
「銀行も審査しているのだから、価格や収益性も問題ないのだろう」
そう受け止めたくなる気持ちは分かります。しかし、銀行が貸してくれることと、自分が買ってよい物件であることは、別の判断です。
2026年11月20日公開の楽待新聞で、スルガ銀行の不動産投資ローンに関する裁判例が紹介されていました。融資審査に使われた書類に偽装があっても、投資家の銀行に対する損害賠償請求が認められなかった事例です。
この記事を読んで、私は、銀行や業者の説明を参考にしながらも、自分で確認して判断することの重要性を改めて感じました。
4230万円で購入し、売却後も約1112万円の借金が残った
記事が中心に取り上げているのは、東京地裁の2024年3月22日判決です。
会社員の投資家が、同僚を介して不動産業者から新築区分マンションの購入とサブリース契約を勧められました。
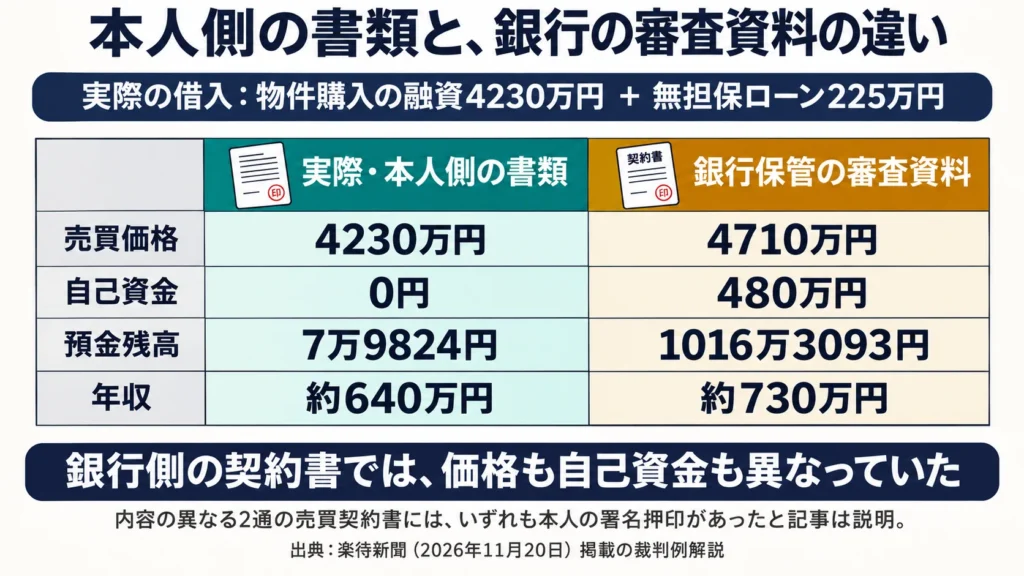
購入価格は4230万円。2015年3月にスルガ銀行から購入価格と同額の融資を受け、あわせて225万円の無担保ローンも契約しています。
ところが、投資家の手元の書類と、銀行が保管していた審査資料には、大きな違いがありました。
本人側の売買契約書では、価格4230万円、自己資金0円。それが銀行側の契約書では、価格4710万円、自己資金480万円となっていました。
預金残高も、実際には約8万円だったのに対し、銀行の資料では約1016万円。年収も約640万円から約730万円に増えていました。
記事によれば、サブリース賃料は当初から月々の返済額を下回り、2018年11月以降は業者からの支払い自体が止まりました。
投資家は2019年11月に物件を3100万円で売却しましたが、約1112万円のローンが残りました。その残債務に相当する金額の賠償を、銀行に求めたのです。
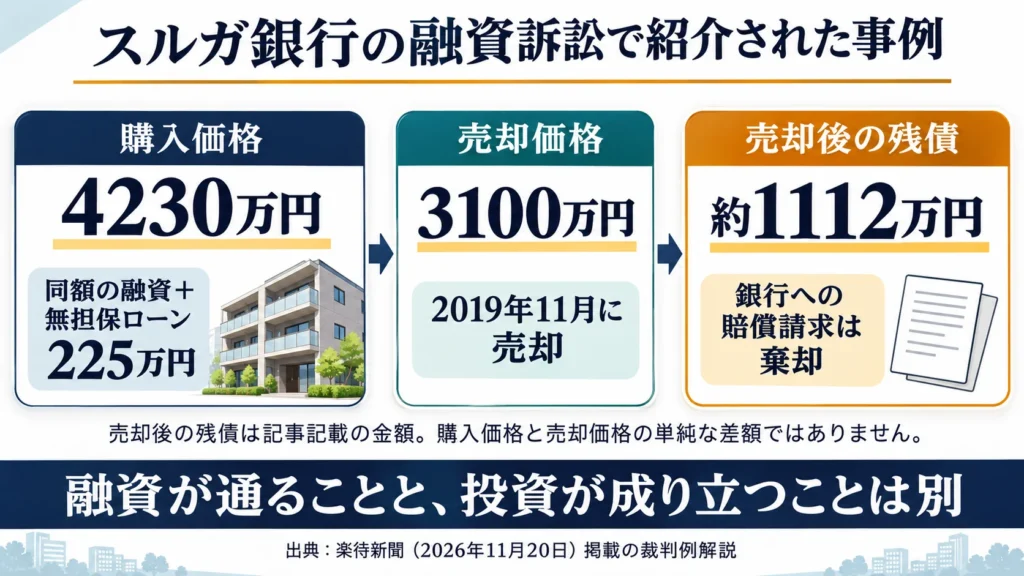
書類に偽装があっても、銀行への請求は認められなかった
記事によると、裁判所は投資家の請求を棄却しました。
その理由の一つが、融資審査の目的です。
裁判所は、銀行の審査は貸倒れリスクを防ぐためのものであり、借主のために審査資料の正確性を精査したり、売買価格の適正さを調査・説明したりする義務が当然に生じるわけではないと判断した、と紹介されています。
また、この取引で銀行員が偽装に関与したと認めるだけの証拠がなかったことも、判断の理由とされています。
さらに重視されたのが、投資家自身の行動でした。
日付と金額の違う2通の売買契約書に署名していたことや、仮審査依頼書に事実と異なる所属先・役職を自ら記入したことなどから、偽装を認識していたか、容易に認識できたと判断されたということです。
この事例を、すべての投資家や融資取引にそのまま当てはめることはできません。記事でも、個別訴訟とは別に、調停などによる債務解消や解決金の支払いが進んだことが説明されています。
それでも、購入を考える立場として受け止めたい点は明確です。
融資が承認されたからといって、自分の投資判断まで銀行が引き受けてくれるわけではありません。
銀行が見るものと、買主が確認すべきもの
銀行は融資を回収できるかという視点から審査します。一方、買主は、その物件を保有し続け、自分の資金で経営を続けられるかを考える必要があります。
同じ物件でも、判断する目的が違います。
融資を受けられても、空室や修繕で手元資金が減り続けるかもしれません。月々の返済ができていても、売却時に借金を返し切れない可能性もあります。
今回の事例では、サブリース賃料が当初から返済額を下回っていたとされています。
もちろん、それだけで投資全体の良し悪しが決まるわけではありません。しかし、少なくとも、差額や経費を何で補うのか、その負担をどこまで続けられるのかは、購入前に理解しておく必要があります。
「融資が通るか」に加えて、「買った後の経営が成り立つか」を、自分の条件で確認することが大切です。
購入前に、自分で確認したいこと
私が今回の記事から、購入前の確認事項として整理したいのは、次の点です。
まず、購入価格です。
周辺の似た物件の成約事例や賃料を確認し、その価格で購入する理由を説明できるか。売り出し価格だけで判断せず、比較する物件の立地、築年数、管理状態などの違いにも目を向けたいところです。
次に、収入と支出の根拠です。
レントロールに記載された賃料が、現在の契約や実際の入金に基づくものなのか。可能な範囲で賃貸借契約書や送金明細と照合し、確認できない点も把握しておく必要があります。
収支については、家賃と返済額だけで終わらせず、管理費、税金、保険、修繕、退去時の費用なども含めます。空室や金利上昇が起きた場合に、どの程度の追加資金が必要になるかも確認したい点です。
サブリースがある場合も、提示された賃料だけで安心せず、賃料改定や解約の条件、その後の経営まで考えておく必要があります。
そして、契約書や融資書類の内容です。
実際と違う価格、自己資金、年収などが記載されていたら、そのまま署名してはいけません。「融資を通すために必要です」と説明されても、疑問が解消されるまで手続きを止めるべきだと私は考えます。
説明や確認結果を、メールや資料として残しておくことも大切です。
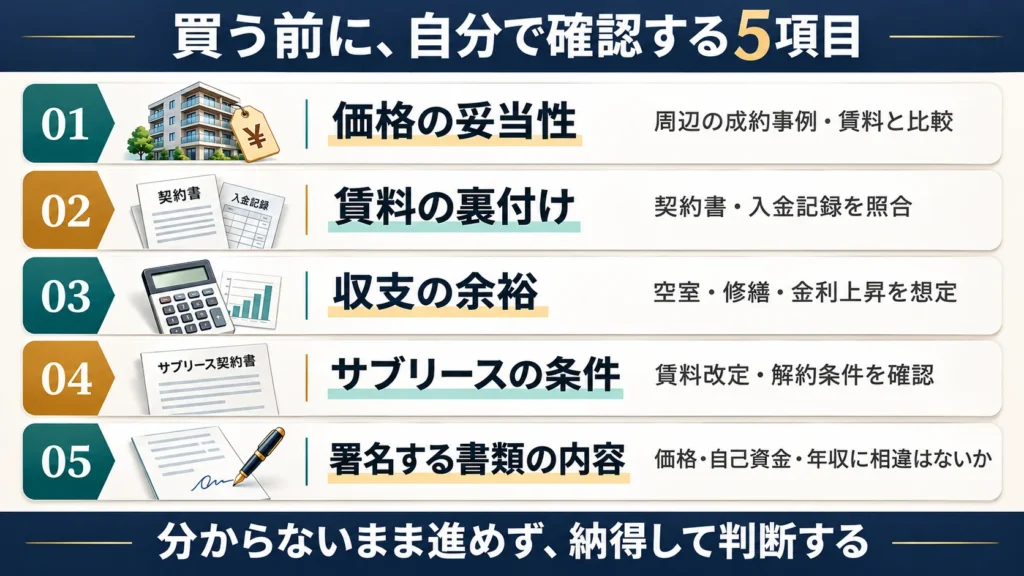
自分で確認するとは、一人で判断を抱え込むことではない
不動産の購入には、法律、建物、税金、融資など、さまざまな知識が関わります。すべてを自分一人で調べ切るのは難しいでしょう。
だからこそ、分からないことは質問し、根拠となる資料を求め、必要なら取引から独立した専門家にも確認する。そのうえで、説明を理解して判断することが大切です。
銀行や業者に相談することと、判断を任せきりにすることは違います。
説明がつかない数字や、納得できない条件が残るなら、購入を見送ることも一つの判断です。
自分の言葉で、買う理由を説明できるか
今回の記事を通じて、私が一番伝えたいのは、「銀行が貸してくれる=買ってよい物件ではない」ということです。
銀行の融資承認は、購入を進めるための条件の一つです。その物件の価格や収支、リスクが、自分に合っているかどうかは、別に確認する必要があります。
なぜこの価格で買うのか。どのような収入を見込み、どの程度の支出や変化に備えるのか。うまくいかなかったときに、どこまで対応できるのか。
こうした問いに、自分の言葉で答えられる状態で購入を決めたいと思います。
銀行や業者の説明を参考にしながら、自分でも確かめる。分からないまま署名せず、納得できるまで確認する。その積み重ねが、購入後の経営を支える土台になると私は考えています。