健美家で、不動産オーナーの将来不安と、資産の組み換えに関する記事を読みました。
健美家「不動産オーナーの約85%が将来に不安~所有不動産の『資産価値見直し』と『組み換え』に関する実態調査」
記事では、所有する不動産に不安を抱えながらも、新たな借入への抵抗から、売却や買い替えに踏み出せない人の状況が紹介されています。
借入を増やしたくないという気持ちは、よく分かります。金利の先行きが気になれば、慎重になるのは当然だと思います。
ただ、読んでいて私が気になったのは、「借入をしない」という条件が、物件選びにどう影響するかという点でした。
不安があることと、動けることは別の話
記事で紹介されているのは、中央プロパティーが2026年8月に実施した、全国の40代以上の不動産オーナー137名へのインターネット調査です。
回答者の85.4%が、所有不動産の収益性や資産価値に何らかの不安や課題を抱えていました。
また、資産の組み換えに向けて具体的に動いていない人が挙げた最大の障害では、新たな借入への抵抗が最多となっています。
不動産会社に求める提案についても、売却資金の範囲で完結し、追加の持ち出しや借入が発生しないプランが40.9%で最も多かったそうです。
これは、あくまで今回の調査に回答した137名の結果です。不動産オーナー全体にそのまま当てはめることはできませんが、現状に不安があっても、新たな負担を引き受けてまで変えたいとは限らない。その気持ちは理解できます。
まずは、借入を避けたい理由を聞きたい
もし「今の不動産の将来が心配だけれど、新たな借金をしてまで買い替えたくない」と相談されたら、私はまず、その理由を聞きたいと思います。
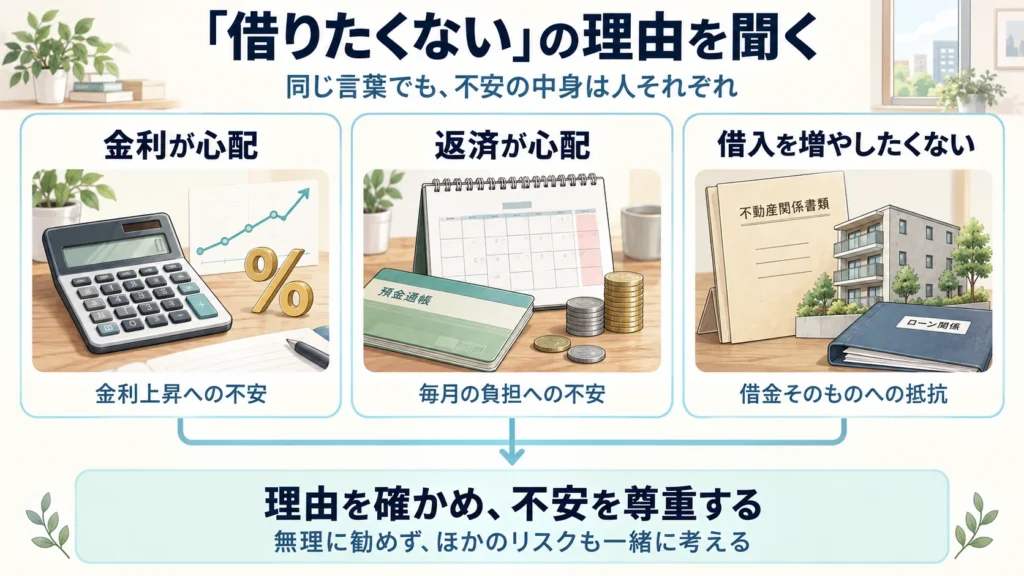
金利が上がることが心配なのか。毎月の返済が負担になることを避けたいのか。これ以上、借入そのものを増やしたくないのか。
同じ「借りたくない」という言葉でも、理由によって考えるべきことは変わります。
金利が上がるのが怖いと言われれば、それは当然の不安だと思います。その気持ちを押し切って、無理に購入を勧めるつもりはありません。
ただ、投資をする以上、考える必要があるリスクは金利だけではありません。
物件の収益性や、将来必要になる修繕、売りたいときに売れるかどうか。借入をしない場合でも、物件を保有することに伴う不確実さは残ります。
借入への不安を大切にしながら、ほかにどのようなリスクがあるのかも、一緒に考える必要があると思います。
「借入なし」が、物件選びの制約になることもある
売却資金の範囲で買い替えができれば、新たな借入を増やさずに済みます。それは、安心につながる一つの条件です。
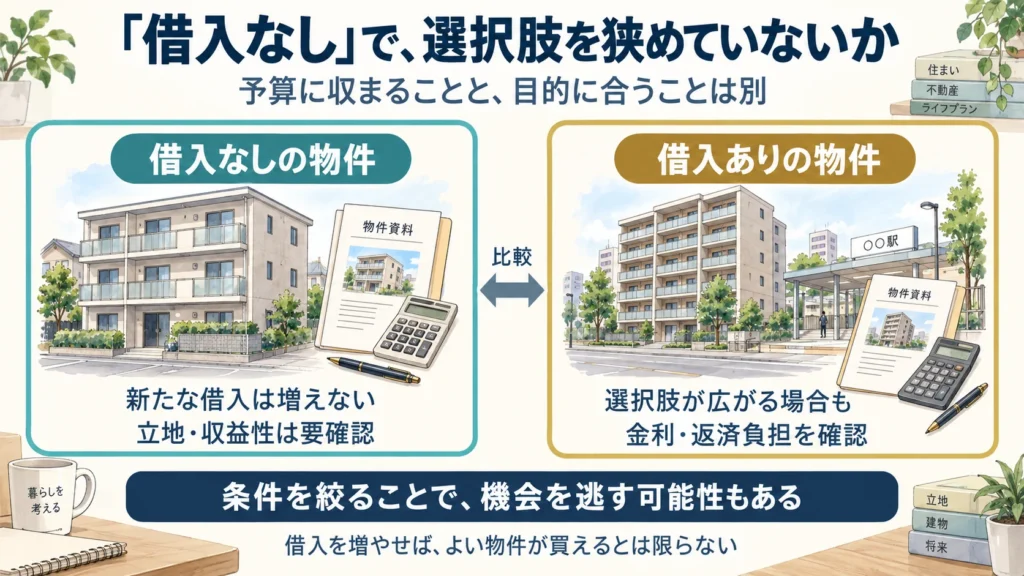
一方で、その金額の範囲に必ず収めようとすると、選べる物件は限られます。
例えば、予算内には収まるものの、立地や収益性の面で気になるところがある物件。一方には、多少の借入が必要でも、購入する目的により合った物件があるかもしれません。
そのとき、借入をしないことを優先して、あまりおすすめできない物件を選ぶことになってしまわないか。私は、そこが気になります。
もともとは資産の状況をよくするために組み換えを考えていたはずなのに、予算に収まることが物件を選ぶ主な理由になってしまう。
それでは、本来の目的から離れてしまう可能性があります。
もちろん、予算を増やせばよい物件が買えると決まっているわけではありません。借入を増やしてまで買う価値があるのかは、別に考える必要があります。
それでも、最初から選択肢を狭めることで、目的に合った物件を検討する機会まで失う可能性はあると思います。
比較するために、両方の選択肢を提案する
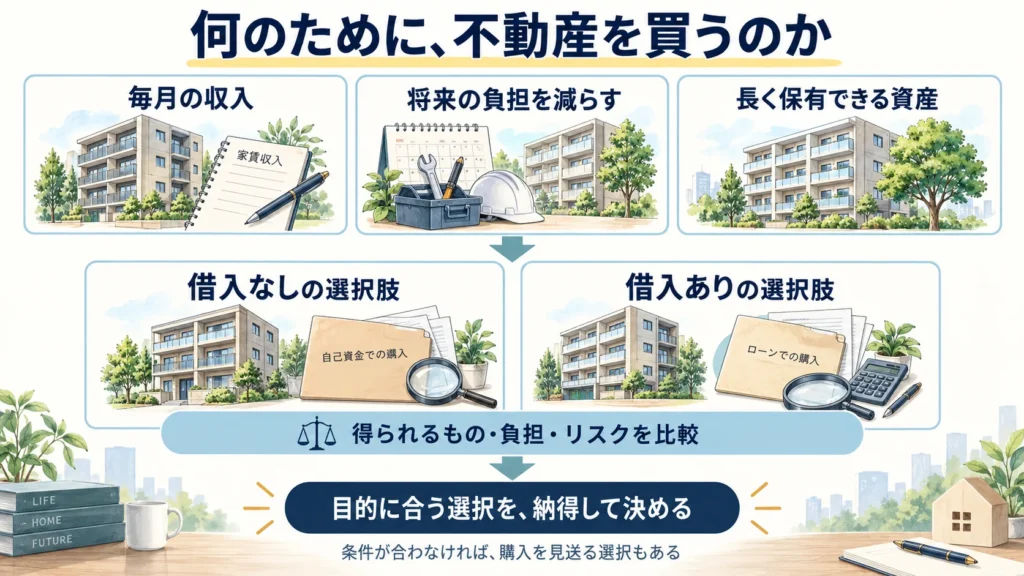
借入なしで購入できる物件と、多少の借入が必要でも立地や収益性のよい物件があれば、私は両方を比較して提案します。
何のために、その不動産を買うのかという目的があるからです。
毎月の収入を確保したいのか。将来の負担を減らしたいのか。長く保有できる資産へ組み換えたいのか。
求めるものによって、物件を見る基準も変わります。
収入を重視するのであれば、家賃収入の大きさだけでなく、経費や返済を差し引いて手元に何が残るかが気になります。将来の負担を減らしたいのであれば、購入後に必要になる修繕なども考えたいところです。
借入が必要な物件なら、金利や返済の負担を含めても、その目的に合っているのかを確認する必要があります。
比較した結果、やはり借入はしないという判断でもよいと思います。条件に合うものがなければ、購入を見送る選択もあります。
大切なのは、それぞれの選択で何を得られ、どのような負担やリスクを引き受けるのかを理解したうえで決めることです。
現時点の結論
借入を避けたいという気持ちは、尊重するべきだと思います。金利への不安がある方に、無理に借入を勧めるつもりもありません。
ただ、「借入をしない」という条件によって、かえって目的に合わない物件を選んだり、良い機会を逃したりする可能性には目を向けたいところです。
そのためにも、最初に確認したいのは、何のために不動産を買うのかということです。
その目的を共有したうえで、借入をしない場合と、借入をする場合を比較する。そして、それぞれのリスクも含めて考える。
私は、そうした判断材料を示し、ご本人が納得して選べる提案をしたいと思っています。