金利が0.5%上がる。
こう聞くと、「それほど大きな変化ではない」と感じるかもしれません。
しかし、借入額が大きく、仕入れから売上になるまでに時間がかかる不動産会社にとって、0.5%は決して小さな数字ではありません。
特に、土地を取得してから建物を建て、販売・引渡しまで行う会社では、金利上昇と事業期間の長期化が重なることで、想定以上に利益が削られる可能性があります。
今回は、東京商工リサーチの調査結果を入口に、当社の開発事業にも照らしながら考えてみます。
金利0.5ポイント上昇で、不動産業の赤字企業率は21.7%から27.0%へ
東京商工リサーチ TSRデータインサイトは、2026年8月25日、「中小企業の『金利上昇』業績影響調査」を公表しました。
対象は、2025年の財務データに有利子負債が計上された中小企業32万1,953社です。
調査では、推定支払利子率と推定受取利子率が一律に0.50ポイント上昇した場合、中小企業全体の赤字企業率は27.7%から29.4%へ上昇すると試算されています。
なかでも影響が大きかったのが不動産業です。
不動産業の赤字企業率は21.7%から27.0%へ、5.3ポイント悪化する結果となりました。10産業のなかで最も大きな悪化幅です。
さらに中分類では、不動産取引業が5.8ポイント、不動産賃貸業・管理業が4.7ポイント悪化する試算となっています。
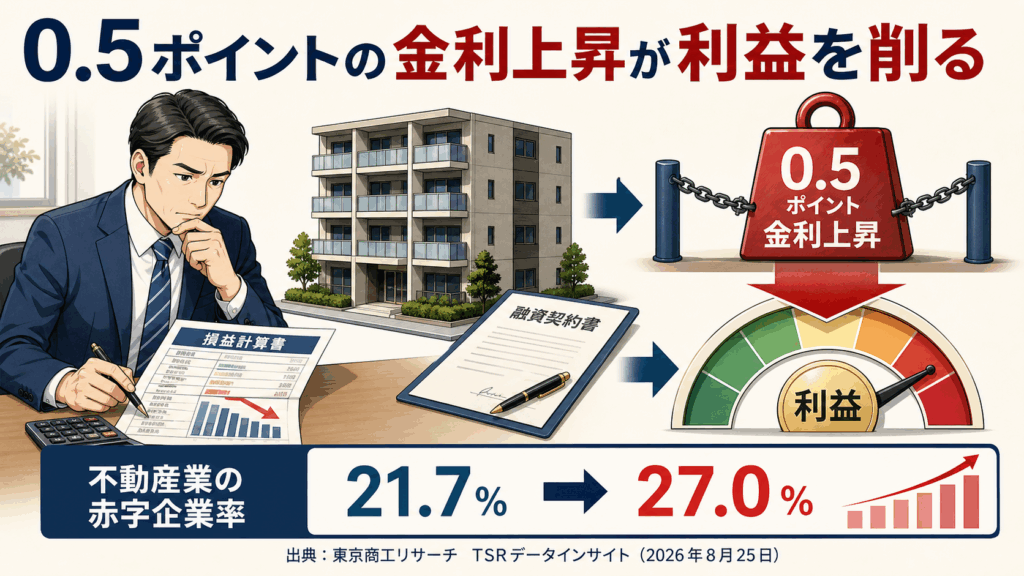
ただし、これは実際に同じ割合の会社が赤字になるという予測ではありません。
2025年の財務データを基に、推定した支払金利と受取金利を一律に上げたシミュレーションです。会社ごとの借入条件や返済時期、在庫回転の違いまでは反映されていません。
それでも、不動産業が金利上昇の影響を受けやすい構造を考えるうえでは、非常に示唆のある数字だと思います。
不動産会社は、売上が立つ前に大きなお金を使う
不動産会社は、土地や建物を取得するときに大きな資金を必要とします。
しかも、土地を買った瞬間に売上が立つわけではありません。
土地を調査し、事業計画を作り、融資を受け、建築確認を取得し、工事を進め、完成後に販売して、ようやく引渡しとなります。
その間、資金は土地や建物という在庫に変わったままです。一方で、借入金の利息は毎月発生します。
したがって、金利上昇の影響は単純に「借入金の返済額が増える」という話だけではありません。
不動産会社にとって重要なのは、次の掛け算です。
追加の金利負担 = 平均借入残高 × 金利上昇幅 × 借入期間
借入額が大きいほど、金利が高いほど、そして土地を持っている期間が長いほど、利益への影響は大きくなります。
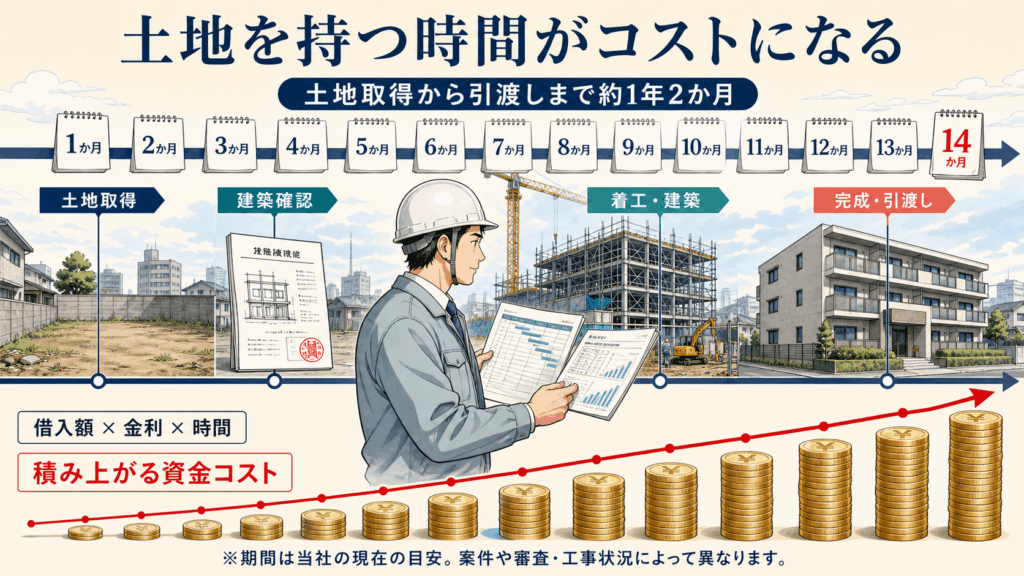
当社では、土地取得から引渡しまで約1年2か月かかる
当社のビジネスモデルでは、購入した土地に必ず建物を建てます。
土地だけを仕入れて、短期間でそのまま転売するわけではありません。
土地を取得してから、建築確認を取り、建物を完成させ、販売・引渡しまで進めるには、現在およそ1年2か月かかります。
しかも最近は、建築確認の取得にも、建物の完成にも、以前より時間がかかるようになってきました。
現時点では、金利上昇によって実際に大きな負担増が生じた案件はありません。
しかし、これから借入金利への反映が進めば、今後の負担は増えていくと見ています。
ここで怖いのは、金利だけが上がることではありません。
金利が上がる一方で、建築確認や工期が延び、販売や引渡しまでの期間も長くなることです。
つまり、不動産会社にとって本当に注意すべきなのは、金利上昇と事業期間の長期化が同時に進むことではないでしょうか。
0.5%は、借入額と時間を掛けると大きくなる
例えば、平均借入残高が2億円で、金利が0.5ポイント上昇し、その状態が1年2か月続いたとします。
単純計算では、追加の金利負担は次のようになります。
2億円 × 0.5% × 14か月 ÷ 12か月 = 約117万円
これは当社の実際の案件を示した数字ではなく、仕組みを分かりやすくするための仮定です。
実際の利息は、融資の実行時期、工事代金の支払時期、借入残高の増減、返済条件などによって変わります。
それでも、0.5%という数字が、借入額と保有期間を掛け合わせることで無視できない金額になることは分かります。
さらに完成や引渡しが遅れれば、その期間も利息は増え続けます。
しかも、遅延によって増えるのは金利上昇分だけではありません。もともとの借入金利も含めて、保有期間が長くなった分だけ資金コストが積み上がります。
仕入れ時点で、金利と遅延の両方を織り込む
当社では、土地を仕入れる当初から金利負担を事業収支に織り込んでいます。
大切なのは、現在の金利だけで事業計画を作らないことです。
少なくとも、次のような条件を確認しておく必要があります。
1. 金利が0.5ポイント、1.0ポイント上がった場合に、利益がいくら残るか
2. 建築確認や工期、販売が3か月、6か月遅れた場合に、追加費用がいくら増えるか
3. 工事代金の支払いと融資実行の時期がずれた場合でも、資金繰りが回るか
4. どこまで利益が下がったら、その土地を買わないと判断するか
金利上昇局面では、高く売れるかどうかだけでなく、「何か月持つことになるのか」という時間の見方が、これまで以上に重要になります。
土地の仕入れ価格を1,000万円下げることには敏感でも、事業期間が数か月延びることで増える利息や管理費、人件費には気づきにくいものです。
しかし経営上は、どちらも同じように利益を左右するコストです。
不動産投資家も、物件の後ろにある時間を見る
この話は、不動産会社だけの問題ではありません。
新築物件を購入する投資家にとっても、売主の事業期間が長期化すれば、引渡し時期や販売価格、商品企画に影響が出る可能性があります。
物件の表面利回りや借入金利だけでなく、その物件が土地取得から完成までどれくらいの時間を必要としているのか。
そして、金利や工期が想定より悪化しても、事業が無理なく成立する計画になっているのか。
売主側の資金計画をすべて知ることはできませんが、完成時期や工事の進捗、引渡しまでの余裕を確認することは、投資家にとっても重要になってくると思います。
現時点の結論
借入をすること自体が悪いわけではありません。
土地を取得し、建物を建てる不動産事業では、融資は事業を進めるために必要な力です。
ただし、0.5%を「わずか0.5%」と考えるのは危険です。
借入額が大きく、土地取得から引渡しまで約1年2か月かかる事業では、金利上昇と時間の長期化が重なることで、利益は想定以上に削られます。
これからの不動産会社に必要なのは、金利を予想することだけではありません。
金利が上がっても、建築確認や工期が延びても、事業が成立する条件を仕入れの段階で確認することです。
不動産会社の利益を守るのは、売値だけではありません。
「土地を持つ時間」をコストとして管理できるかどうかが、これから一層重要になると考えます。