楽待新聞で銀行訪問と融資相談の準備についての記事を読みました。
記事では、物件資料や収支の試算、本人の収入・資産情報を準備すること、面談に臨む際の心構えなどが紹介されています。
これから不動産の購入に向けて融資を申し込む方には、参考になる内容だと思います。
そのなかで、私が特に大切だと感じたのは、「この物件をきちんと運営していける」という根拠を、相手に分かる形で示すことです。
必要書類をそろえるときも、その目的を意識すると、準備の仕方が変わってくると思います。
担当者が、行内で説明するところまで考える
私は、銀行の担当者も、事業として成り立ち、返済を見込める案件であれば、基本的には融資を進めたいと考えていると思っています。
ただ、目の前の担当者が納得すれば、それだけで融資が決まるわけではありません。担当者は、行内で審査を進めるための資料を作り、融資の妥当性を説明する必要があります。
ここで考えたいのは、その担当者が不動産について、どこまで詳しいかということです。
銀行の担当者は金融の仕事をしていても、地域ごとの賃貸需要や家賃相場、建物の修繕、日々の管理まで専門にしているとは限りません。
こちらが当たり前だと思っていることも、説明がなければ伝わらない場合があります。
だからこそ、「この条件なら運営していける」と判断した理由を、根拠となる資料と一緒にまとめる。
担当者がそれを読んで理解でき、さらに行内の別の人にも説明できるところまで考えて準備することが、大切だと思います。
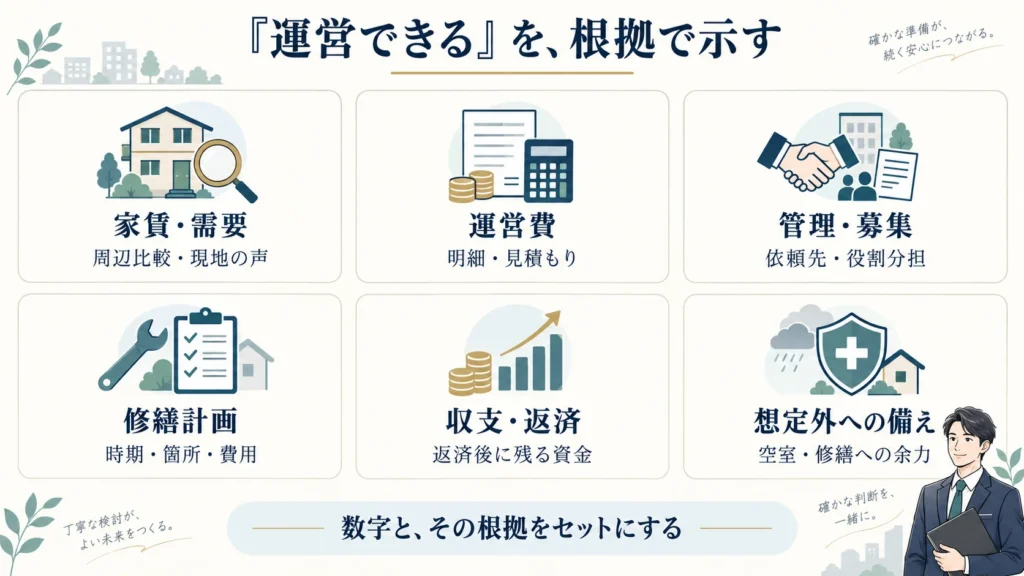
「運営できる」を、具体的な根拠にする
例えば、「この物件は入居がつくと思います」と伝えるだけでは、相手はその理由を確かめるところから始めなければなりません。
周辺の似た物件は、どのくらいの家賃で募集されているのか。地域の賃貸仲介会社には、どのような需要があると聞いたのか。
そうした情報があれば、想定家賃をどう考えたのかが伝わりやすくなります。
もちろん、募集されている家賃が、そのまま成約する家賃とは限りません。比較した条件や、誰に何を確認したのかも添えると、資料の意味が分かりやすくなります。
運営費や修繕費についても同じです。
管理費、税金、保険料などを、どの資料に基づいて見込んでいるのか。修繕が必要なら、どこを、いつ、いくら程度で直す計画なのか。
管理や入居募集を誰に依頼する予定で、どこまで相談できているのかも、運営の具体性を伝える材料になると思います。
こうした根拠を整理したうえで、収入から経費と返済額を差し引き、どのくらいの資金が残るのかを示す。
さらに、空室が増えたり、予定外の修繕が発生したりした場合に、手元の資金でどこまで対応できるかも考えておきたいところです。
担当者の確認の負担を減らす
融資を進めるには、担当者もさまざまなヒアリングや調査をすることになります。
家賃の根拠が分からなければ確認が必要ですし、収支表に費用が抜けていれば、追加で聞かなければなりません。
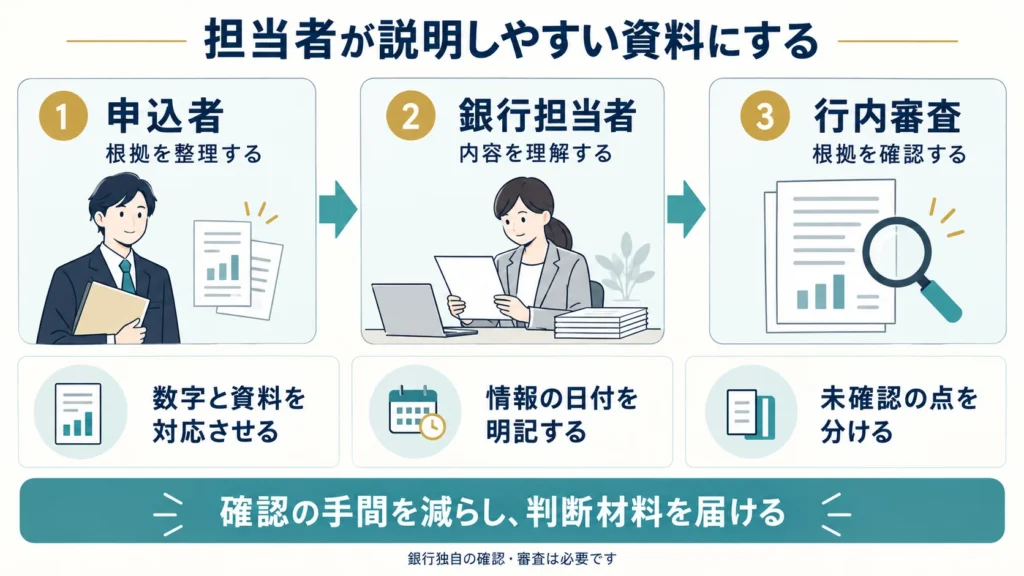
こちらが先に調べ、資料をまとめておけば、そうした確認の手間を減らせる部分があります。
私は、ここに相手の立場を考えた準備の意味があると思っています。
例えば、収支表の数字が、どの見積書や明細に対応しているかを分かるようにする。確認済みのことと、まだ調査中のことを分けておく。
資料に日付を入れ、どの時点の情報なのかも明確にする。
担当者が資料の中を探し回ったり、同じ内容を何度も聞き直したりしなくて済むようにすることです。
もちろん、銀行が行う審査や独自の確認は必要です。そのうえで、こちらで用意できる判断材料は、分かりやすく整えて渡したいと思います。
調べて準備することが、熱意として伝わる
「この物件を買いたい」「不動産事業を頑張りたい」。
その気持ちは大切です。ただ、相手が受け取れる形にするには、具体的な準備が必要だと思います。
現地を確認し、家賃や費用を調べ、運営方法を考える。分からない点は質問し、その結果を資料に反映する。
そうした積み重ねから、この人は購入後のことまで考えているのだと伝わるのではないでしょうか。
私は、それが熱意を示すことにもなると思っています。
資料を作るために調べることで、自分自身の理解も深まります。調べた結果、当初の収支では難しいと分かることもあるでしょう。
そのときに計画を見直せることも、事業を続けるうえでは大切です。
最初の準備を、次の実績につなげる
初めて融資を申し込む段階では、不動産の運営実績がまだない方もいると思います。
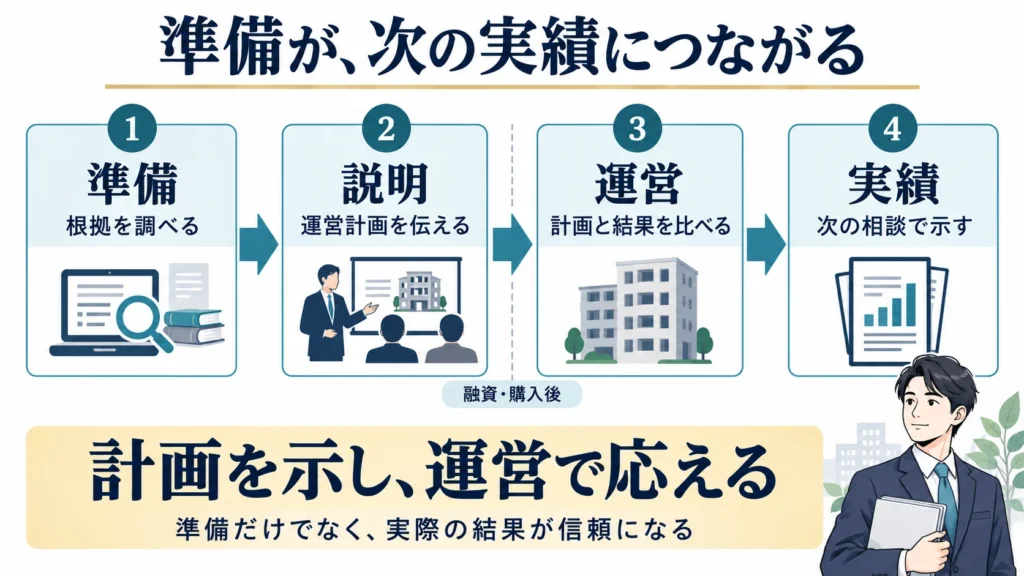
その段階で示せるのが、どこまで調べ、どのように運営するつもりなのかという準備です。
そして、融資を受けて購入した後は、その計画を実際の運営で確かめていくことになります。
想定した家賃で入居が決まったのか。費用は計画の範囲に収まっているのか。返済を続けながら、資金を残せているのか。
計画との差が出たときには、その理由と対応も整理しておく。
次の融資相談では、最初に説明した計画に対して、実際にどう運営してきたかを示せるようになります。
私は、最初の準備と、その後の運営がつながることで、次回からは実績として話ができるようになると思っています。
融資の準備は、信頼づくりの第一歩
これから融資を申し込む方にお伝えしたいのは、きちんと運営していける根拠を、担当者が理解し、説明しやすい形にまとめてほしいということです。
担当者の不動産知識を前提にせず、家賃、費用、管理、修繕、返済について、自分がどう考えたのかを資料で示す。
その準備は、担当者の確認の負担を減らし、自分の熱意を伝えることにもつながると思います。
もちろん、それだけで融資が通るわけではありません。金融機関の方針や物件、借りる人の状況などによって、判断は変わります。
それでも、自分で準備できることには、しっかり取り組む価値があります。
根拠を持って計画を説明し、購入後は実際の運営で応えていく。
私は、その積み重ねが信頼をつくり、次の融資相談で示せる実績になっていくと考えています。