不動産価格が上がっているのに、なぜ倒産する不動産会社があるのか。
市場の価格だけを見ていると、不思議に感じるかもしれません。
帝国データバンクが2026年9月8日に公表した「不動産代理・仲介業の倒産動向(2026年1-8月)」には、そのことを考える材料があります。
私が気になったのは、価格上昇の一方で倒産が続いていることと、集客・販売の方法が変わっていることです。
そして、これは仲介会社だけの話ではありません。
土地を仕入れ、建物を企画・開発して販売する私たちも、扱う金額が大きくなったことを、そのまま会社の実力だと思っていないか。そこを考える必要があると思います。
倒産86件。市場の好況が、すべての会社を支えるわけではない
調査によると、2026年1~8月の不動産代理・仲介業の倒産は86件でした。
前年同期は87件なので、件数が急増したわけではありません。ただ、過去最多だった2025年の年間133件に迫るペースで推移しています。
86件のうち、負債5,000万円未満は60件。約7割を小規模な事業者が占めています。
対象は負債1,000万円以上の法的整理で、休廃業を含むすべての撤退や、開発業全体の倒産を示す数字ではありません。
帝国データバンクは、競争の激化に加え、デジタル投資による顧客獲得力の格差が、倒産の高止まりにつながっている可能性を指摘しています。
つまり、相場が良ければ、どの会社にも同じように仕事が回ってくるわけではないということです。
ただし、個々の倒産原因を、この調査だけで一つに決めつけることはできません。
融資額が増えると、会社も強くなったように見える
ここからは、私たちの開発事業に引き寄せて考えてみます。
不動産の仕事では、扱う金額が大きくなります。それに伴って、金融機関から受けられる融資の幅も広がっていくことがあります。
私の実感として、この業界では、事業を続ける中で融資額が大きくなること自体は、特別な話ではありません。
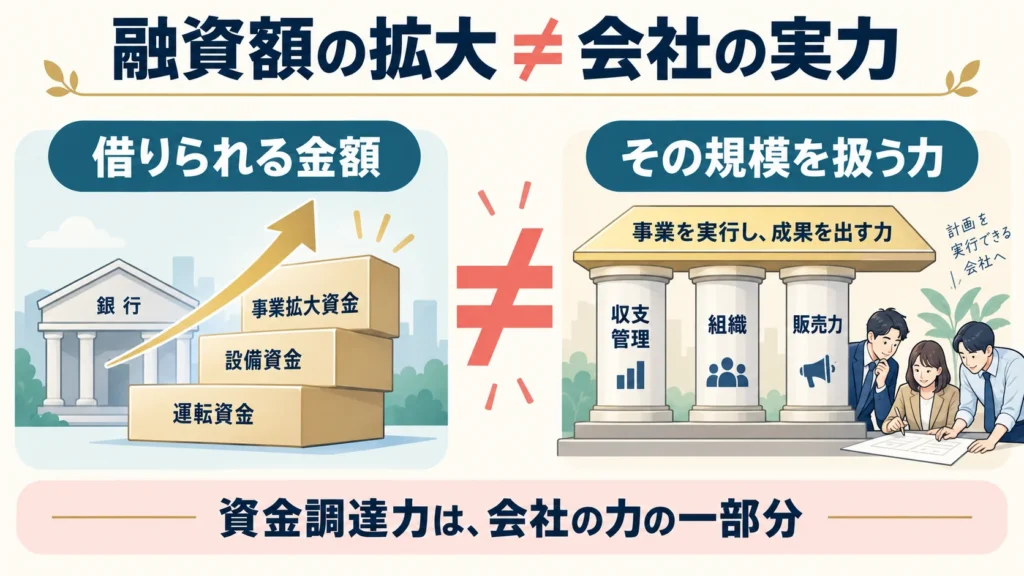
そこで気をつけたいのが、融資額が増えた分だけ、会社の実力も上がったと思ってしまうことです。
もちろん、金融機関からの信用を積み重ね、資金を調達できるようになることは、会社にとって大切な力です。
ただ、それは会社の力の一部分であって、すべてではありません。
以前より大きな土地を買えるようになった。複数の案件を同時に進められるようになった。
そのときに、案件を管理する仕組みや、社員の役割、販売の体制まで同じように成長しているかは、別に確認する必要があります。
「借りられる金額が増えたこと」と「その規模を扱える会社になったこと」は、同じではないと思います。
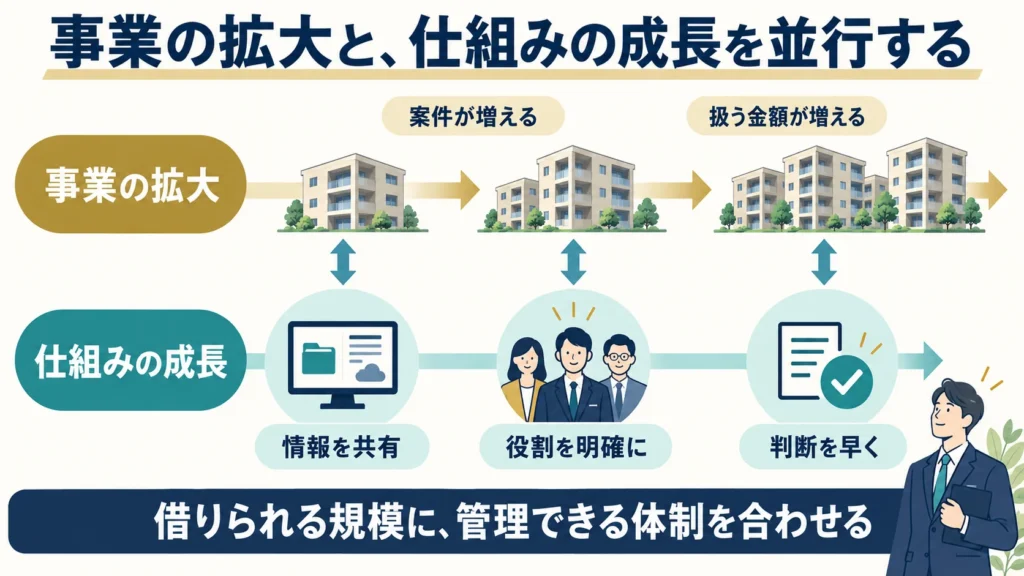
融資と一緒に、システムと組織も見直す
案件が増えても、情報共有や判断の方法が以前のままでは、どこかに無理が出る可能性があります。
例えば、一つの案件なら経営者が頭の中で把握できていても、複数の案件が動けば、工事の進捗、支払予定、販売状況を同時に見なければなりません。
担当者だけが知っている情報や、経営者の確認待ちになっている仕事が増えれば、扱う金額が大きくなった分だけ、判断の遅れや見落としの影響も大きくなり得ます。
だからこそ私は、融資額や事業規模の拡大と並行して、システムや組織を見直す必要があると考えています。
- 案件ごとの収支・進捗・販売状況を共有できるか。
- 誰が何を判断し、どこから経営者に報告するのかが明確か。
- 一人に仕事が集中せず、担当者が不在でも必要な情報が分かるか。
システムを入れれば、それだけで解決するわけではありません。
誰が情報を更新し、誰が確認し、その情報を使って何を決めるのか。そこまで含めて整える必要があります。
規模が大きくなってから慌てて追いかけるのではなく、事業の拡大と一緒に進める。私は、そこが重要だと思います。
集客を増やす前に、何が評価されているかを見る
集客・販売についても、同じように見直しが必要です。
今回の調査では、オンライン内見やAIを活用した情報サイトなど、大手の取り組みが紹介されています。ただ、これを「同じツールを導入すれば売れる」という話にはしたくありません。
お客様にとって必要な情報が届き、購入を判断できる状態になっているか。そのために、どの仕組みを変えるべきかを考える順番だと思います。
例えば、問い合わせが増えても、何が評価され、どこで迷われているかが分からなければ、次の提案を改善しにくくなります。
反対に、選ばれた理由が分かれば、広告で伝えることも、説明する内容も、次に企画する物件も変えられます。
相場が良くて売れた部分と、自社の商品や説明が評価された部分を、完全に切り分けるのは難しいでしょう。
それでも、「売れたから良かった」で終わらせないことが大切だと感じます。
当社が評価されている「適正家賃」
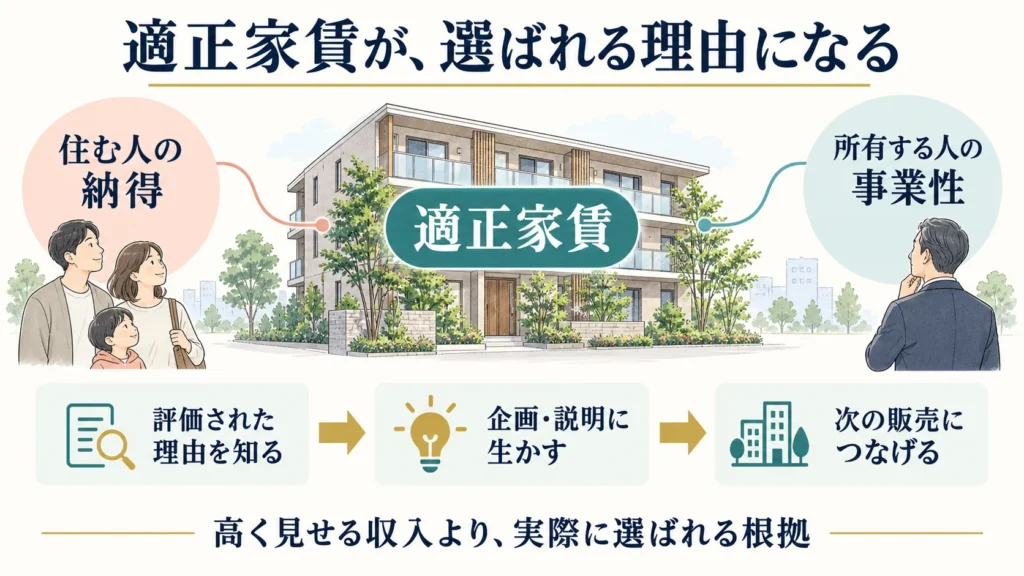
当社の物件で評価されている点の一つが、適正な家賃です。
投資用の物件は、購入する方だけでなく、その先で実際に家賃を払って住む方がいて、初めて事業として成り立ちます。
販売価格の話ばかりに目が向くと、この視点が抜けやすくなると思います。
適正な家賃とは、単に安い家賃という意味ではありません。立地や広さ、設備に対して住む方が納得でき、所有する方にとっても事業として成立する水準を考えることです。
想定家賃を高く置けば、計算上の収入は大きくなります。しかし、その家賃で実際に選ばれるかどうかは別の話です。
だからこそ、適正家賃が評価されているのであれば、その理由を次の企画や販売にも生かしていく必要があります。
どのような方が住み、その方にとって何が魅力になるのか。それを、購入する方や販売に関わる方へどう伝えるか。
私たちが積み上げるべきなのは、単に高く売る力だけではなく、こうした事業の土台を説明し、納得して選んでもらう力だと思います。
現時点の結論
不動産価格が上がることも、融資の幅が広がることも、会社にとってはチャンスです。
ただ、その数字に比例して、会社の実力まで上がったと考えるのは危険だと思います。
融資額が増えるなら、それを扱えるシステムと組織も整える。
販売が好調なら、何が評価されているのかを確かめ、次の企画や集客に生かす。
当社であれば、適正家賃が評価されているという点を、これからの仕事にもつなげていくことです。
相場が良いときほど、その追い風が弱まっても残るものを会社の中につくる必要があります。
扱う金額が大きくなったかどうかだけではなく、その規模に見合う判断と仕事ができる会社になったかどうか。
私は、そこを会社の成長として見ていきたいと考えています。