都心マンションの価格は、このまま上がり続けるのか。
それとも、すでに下落が始まっているのか。
先日、TBS CROSS DIG with Bloombergの動画「出口を失った転売業者に“倒産の足音」を見ました。
動画の中で最も印象に残ったのは、オラガ総研の牧野知弘氏が、現在の市場を「暴落」ではなく「価格の調整期」と表現していたことです。
私はこの動画を見て、マンション市場で起きているのは、価格が一斉に崩れる現象というより、「売り手が期待する価格」と「買い手が負担できる価格」のズレが限界に近づいている状態だと受け取りました。
そして、不動産会社にとって本当に怖いのは値下がりそのものではありません。
高い価格で仕入れた在庫を、金利を払いながら持ち続ける時間です。
※本記事は2026年9月3日時点の公表資料と動画内容をもとに、私なりに整理したものです。将来の価格を断定するものではなく、個別の購入・売却・融資・税務・相続については、宅地建物取引士、金融機関、税理士、司法書士などの専門家へご確認ください。
動画で示された三つの変化
動画では、現在のマンション市場について、大きく三つの変化が語られていました。
一つ目は、中古マンションの新規登録価格と成約価格の差が広がっていることです。
売り手は過去の上昇相場を前提に強気の価格を付ける一方、買い手は金利上昇や生活費の増加によって、以前と同じ価格を負担しにくくなっています。
二つ目は、短期間の値上がりを前提に物件を仕入れた事業者が、出口を失い始めていることです。
数か月後に高く売れるなら、現在の相場に近い価格で仕入れても利益を出せます。
しかし、価格が横ばいになり、売却までの期間が延びれば、借入金の利息と保有コストが利益を削ります。
三つ目は、2030年代に相続をきっかけとした住宅供給が増える可能性です。
高齢者が所有する住宅を次の世代が相続し、自分で住まない場合、売却や賃貸に回る物件が増えるのではないか、という見立てでした。
いずれも考える価値のある論点です。
ただし、動画の数字をそのまま個別の物件へ当てはめるのは危険だと思います。
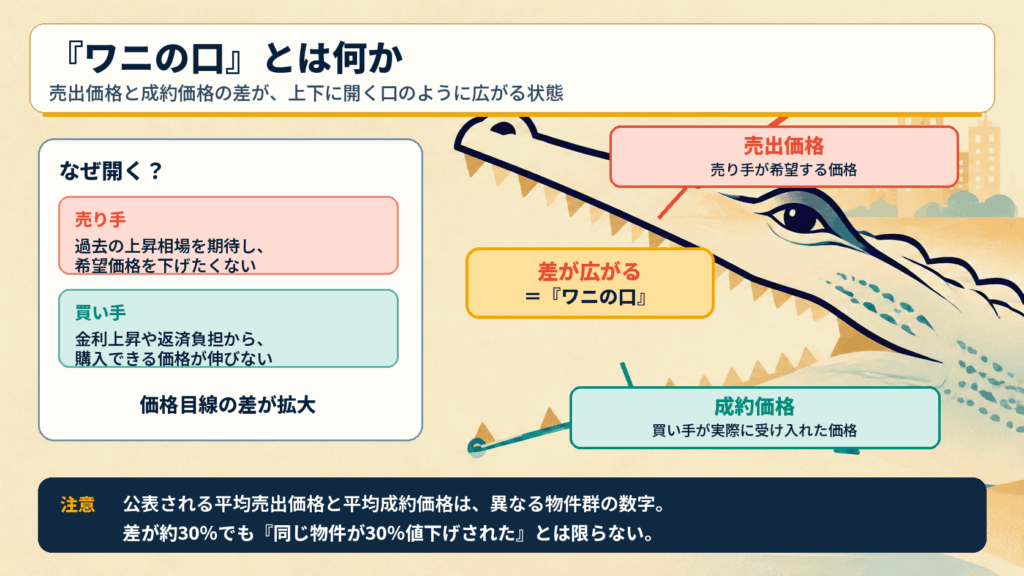
1億円で売り出しても7,000万円」の読み方
動画では、新規登録価格と成約価格の差を示すため、「1億円で売り出しても、成約は7,000万円台」という例が使われています。
この表現は市場の温度差を分かりやすく伝えます。
一方で、同じ物件が1億円から7,000万円へ値下げされて売れた、という意味ではありません。
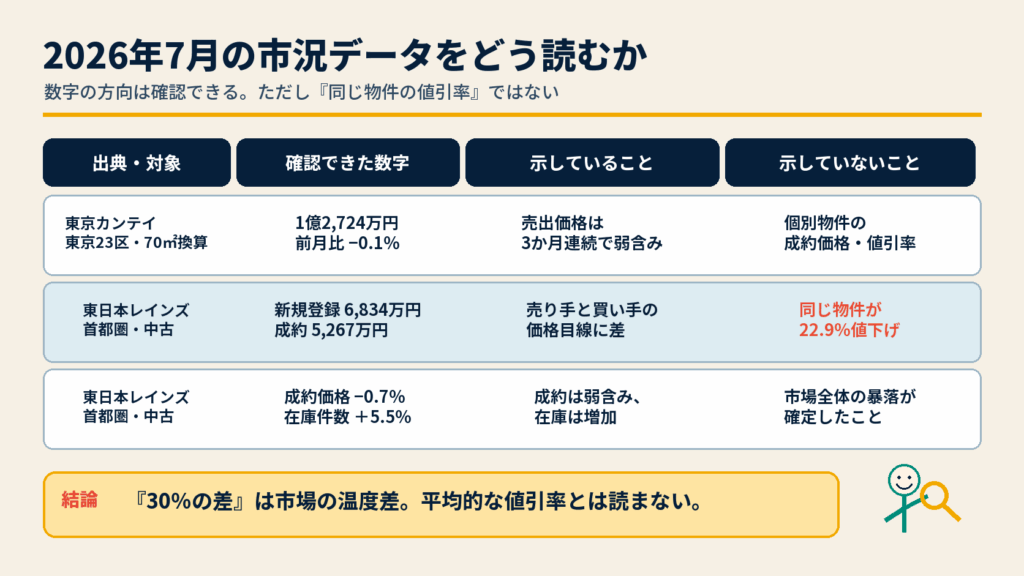
東日本レインズの2026年7月度データでは、首都圏中古マンションの平均新規登録価格は6,834万円、平均成約価格は5,267万円でした。
新規登録価格は成約価格より約29.8%高く、反対に成約価格は新規登録価格より約22.9%低い計算です。
ただし、両者は同じ月に市場へ出た物件群と、同じ月に成約した別の物件群の平均です。
平均専有面積も、新規登録が57.98㎡、成約が62.57㎡と異なります。築年数、立地、物件の質もそろっていません。
したがって、この差をそのまま「平均的な値引率」と呼ぶことはできません。
一方、市場の変化そのものは確認できます。
同じレインズのデータでは、2026年7月の成約価格は前年同月比0.7%下落し、在庫件数は5.5%増加しました。
また、東京カンテイの70㎡換算価格では、東京23区が2026年7月に前月比0.1%下落し、都心部は3か月連続のマイナスとなりました。
大切なのは、「30%下落した」と受け取ることではありません。
売り手の希望価格は上がっているのに、成約する価格と件数が追いつかず、在庫が増えていることです。
金利が上がると、同じ家賃でも買える価格は下がる
動画で最も分かりやすかったのは、湾岸マンションを例にした利回りの表でした。
年間家賃が同じ450万円でも、投資家が求める表面利回りが3%から4%へ上がれば、単純計算上の価格は1億5,000万円から1億1,250万円へ下がります。
逆に、価格1億5,000万円を維持するには、年間家賃を450万円から600万円へ上げなければなりません。
月額でいえば37万5,000円から50万円です。
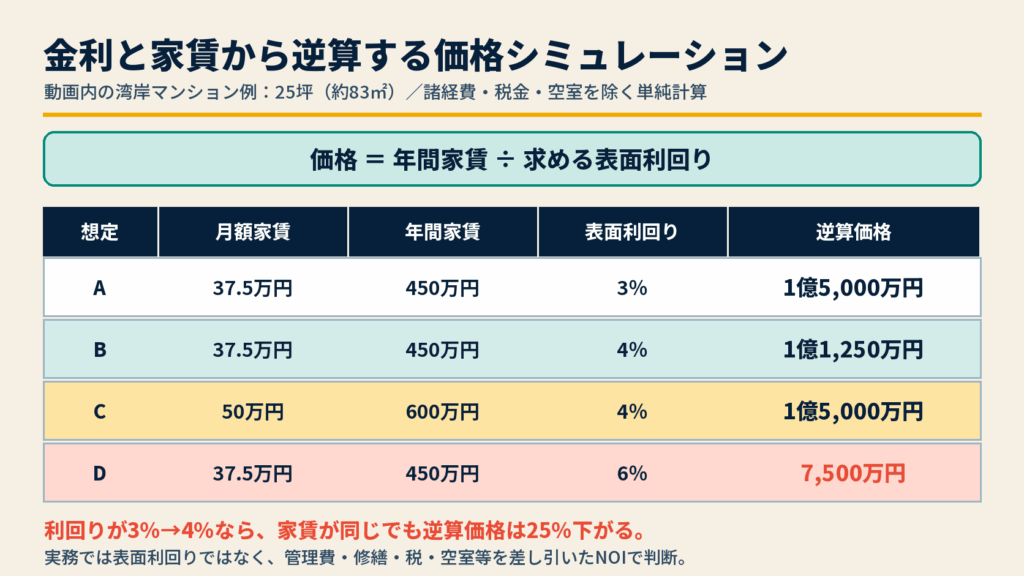
この表は、将来価格の予測ではありません。
動画内の前提を使い、表面利回りで単純計算したものです。
実際の投資判断では、管理費、修繕積立金、固定資産税、保険料、空室、原状回復費などを差し引いたNOI(純収益)で考える必要があります。
それでも、金利上昇が価格へ影響する仕組みはよく分かります。
日本銀行は2024年7月、無担保コールレートを0.25%程度へ引き上げました。その後も利上げが続き、2026年6月には1.0%程度へ変更されています。
安全資産の金利や借入金利が上がれば、投資家は不動産にも以前より高い利回りを求めます。
家賃が同じなら、利回りを上げる方法は購入価格を下げることです。
これが、金利上昇によって売り手と買い手の目線が離れる基本構造です。
家賃を上げれば、すべて解決するわけではない
価格を維持したいなら、家賃を上げればよい。
計算上はそのとおりです。
しかし、月額37万5,000円を50万円にするには、約33.3%の値上げが必要です。
新しい入居者が次々に入る地域や、代替の少ない物件であれば、募集賃料を上げられる可能性があります。
一方、同じ建物内で同時に多数の募集が出る大型マンションでは、貸主同士の競争が起こります。
既存の賃貸借契約についても、貸主が希望するだけで自由に家賃を変更できるわけではありません。
借地借家法第32条は、租税負担、物件価格、経済事情、近傍同種の賃料などによって現行賃料が不相当となった場合に、将来に向かって増減額を請求できる枠組みを定めています。
つまり、「金利が上がったので、その分だけ家賃を上げる」という単純な話ではありません。
価格を支えるには、実際にその家賃を払う人がいることが必要です。
本当に苦しくなるのは、価格より時間を読み違えた会社
動画では、値上がりを前提に中古マンションや新築住戸を仕入れ、短期間で転売してきた事業者が、在庫を抱えていると語られていました。
この見立てを裏付ける公的な業者別在庫データは、今回確認した公開資料の範囲では見つかりませんでした。
したがって、「売り物件の多くが転売業者の在庫である」と断定することは避けるべきです。
ただし、不動産・建設会社の資金繰りが厳しくなっている兆候はあります。
帝国データバンクの2026年上半期調査では、物価高を要因とする不動産業の倒産は11件となり、半期として過去最多でした。同社は、建築コスト上昇に加え、ローン金利上昇による購買意欲の低下と販売棟数の減少を要因に挙げています。
私がここから受け取ったのは、相場を当てることより、時間を管理することの重要性です。
土地を仕入れ、法令や権利関係を調べ、事業計画をつくり、融資を受け、建物を建て、販売し、引き渡す。
不動産開発では、その間ずっと資金が固定されます。
売値を高く設定できても、成約しなければ利益にはなりません。
値下げを先延ばしにして在庫期間が延びれば、金利、固定資産税、管理費、人件費が積み上がります。
高い仕入れ価格よりも、「すぐ売れるはずだった」という時間の読み違いが、会社を苦しくするのだと思います。
新築の平均価格が最高値でも、相場全体が強いとは限らない
2026年7月の首都圏新築マンション平均価格は、不動産経済研究所によると1億6,493万円で、過去最高となりました。
東京23区では2億6,520万円です。
この数字だけを見ると、中古市場の調整とは矛盾しているように見えます。
しかし、平均価格は、その月に発売された物件の構成に大きく左右されます。
2026年7月は、都心の大規模・高額物件が平均を押し上げたと説明されています。
また、建築費が高いままなら、売主は販売価格を簡単には下げられません。
郊外で実需向けの価格にすると採算が合わず、都心の高額物件へ供給が偏れば、戸数が限られていても平均価格は上がります。
新築平均価格の最高値は、「あらゆるマンションが値上がりしている」という意味ではありません。
どこで、どの価格帯の物件が供給されたかまで見なければ、市場の実態を読み違えます。
2030年の「大相続」は、確定した値下がり日ではない
動画では、2030年頃から高齢者の住宅が相続によって市場へ出てくる可能性が語られていました。
人口と住宅の統計を見ると、その背景には根拠があります。
総務省の2023年住宅・土地統計調査では、高齢単身世帯の67.5%が持ち家に住んでいます。
国立社会保障・人口問題研究所の都道府県別推計では、東京都の75歳以上人口に占める単独世帯主の割合は、2020年の29.9%から2030年には32.2%へ上昇する見込みです。
さらに、国土交通省の令和6年空き家所有者実態調査では、調査対象となった空き家の57.9%が相続によって取得されていました。
相続と空き家が強く結びついていることは確かです。
しかし、相続が起きても、住宅が自動的に売り出されるわけではありません。
相続人が住む、貸す、売る、解体する、共有のまま保有するなど、選択肢はいくつもあります。
制度面では、2024年4月から相続登記が義務化され、不動産を相続で取得したことを知った日から3年以内の登記申請が原則となりました。
また、一定の要件を満たす被相続人居住用家屋等の売却には、譲渡所得から最高3,000万円を控除する[空き家の3,000万円特別控除]があります。
こうした制度は、相続後の不動産を放置せず、権利関係を整理して売却・活用する動きを後押しします。
それでも、「2030年になれば大量供給で価格が必ず下がる」とまでは言えません。
供給が増える地域、物件の種類、相続人の判断、改修や解体の費用、投資家の買い需要によって結果は変わります。
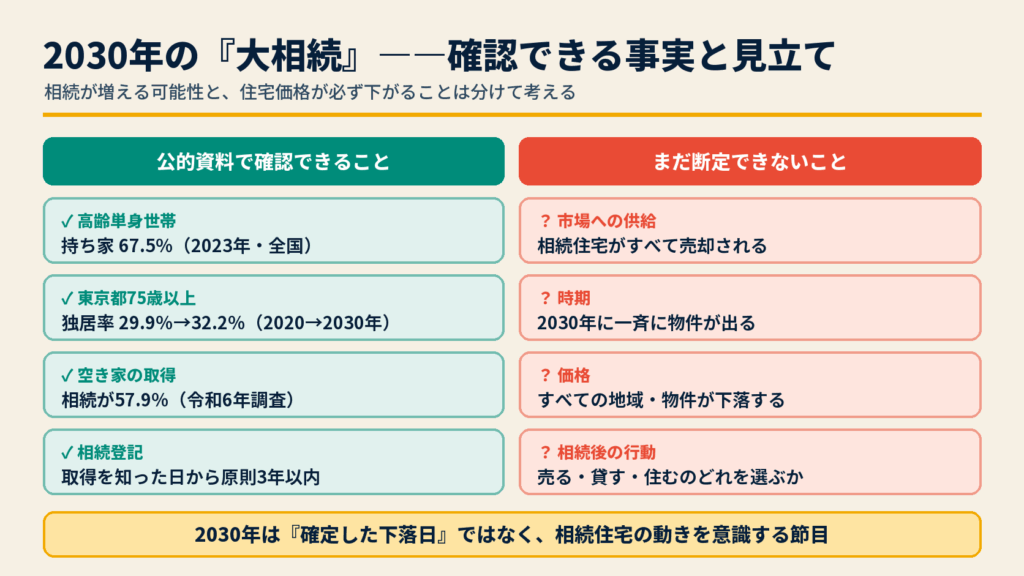
2030年は値下がりが始まる確定日ではなく、相続による住宅の動きが増える可能性を意識しておく節目、と捉えるのがよいと思います。
買う人と不動産会社が確認すべきこと
これからマンションを買う人は、「今が底か」「あと何年待てば下がるか」だけで判断しない方がよいと思います。
自分で住む住宅であれば、家族、仕事、通学、年齢などによって、必要な時期があります。
そのうえで、少なくとも次の点は確認する必要があります。
– 金利がさらに2%上がっても返済を続けられるか
– 管理費と修繕積立金の上昇を見込んでいるか
– 売出価格ではなく、周辺の成約事例を確認したか
– 売却が必要になったとき、誰が買う物件なのか
– 投資であれば、表面利回りではなくNOIで収支が合うか
不動産会社側は、さらに時間を数字へ入れる必要があります。
土地や住戸の取得価格だけではなく、金利、工期、販売期間、値下げ余地まで仕入れ時点で確認する。
「値上がりすれば売れる」という出口を一つだけにしない。
そして、売出価格ではなく、実際に成約できる価格から事業収支を逆算する。
上昇相場では見えにくかった基本が、これから改めて問われるのだと思います。
現時点の結論
私なりの現時点の結論は、都心マンションの「宴」が完全に終わったと断定するには早いものの、売り手の希望価格だけで相場を語れる時期は終わりつつある、ということです。
東京23区の価格は小幅な下落にとどまり、都心の新築では過去最高の平均価格も出ています。
一方、首都圏中古マンションでは成約価格と成約件数が前年を下回り、在庫は増えています。
これは暴落の証明ではありません。
しかし、買い手がどこまでも価格上昇についてくる前提が崩れ始めた兆候ではあります。
金利が上がれば、同じ家賃から逆算できる不動産価格は下がります。
家賃を上げられなければ、価格を調整するしかありません。
それでも売値を維持すれば、今度は在庫を持つ時間が会社の利益を削ります。
2030年代には、相続をきっかけに住宅の売却や活用を考える人も増える可能性があります。
ただし、それがすべて供給へ回り、すべての地域で価格が下がるわけではありません。
これから重要なのは、「上がるか、下がるか」という二択ではなく、誰が、何の目的で、いくらなら買えるのかを見ることです。
売出価格は、売り手の希望です。
成約価格は、買い手が受け入れた結果です。
この二つの間に開いた「ワニの口」を、金利と時間がどのように閉じていくのか。
私は、そこが今後の不動産市場を見るうえで、最も重要なポイントだと考えています。